


Géopolitique : Ormuz, Mer Rouge et commerce nord-américain sous tension
-
Moyen-Orient : l'escalade américano-iranienne a franchi un nouveau palier. Les forces américaines ont détruit cinq pétroliers iraniens près de l'île de Kharg, après des tentatives d'attaque contre un navire de guerre américain dans le détroit d'Ormuz. Téhéran a riposté par des tirs de missiles contre des bases américaines en Jordanie et par des attaques, directes ou via les Houthis, contre des navires dans le Golfe et des infrastructures énergétiques saoudiennes. L'Arabie saoudite a fermé par précaution son oléoduc Est-Ouest après plusieurs attaques venues d'Irak, tandis qu'une réunion visant à créer une voie maritime temporaire à travers Ormuz a été reportée.
-
Mer Rouge : les tensions logistiques s'intensifient. L'offensive des Houthis vers le port de Mokha ravive les inquiétudes sur le trafic maritime via Bab-el-Mandeb et le canal de Suez. Le risque de contournement par le cap de Bonne-Espérance renforce les tensions sur les chaînes d'approvisionnement, déjà fragilisées par les effets climatiques d'El Niño sur les marchés alimentaires.
-
Énergie : le conflit devient un choc macroéconomique global. Le Brent a franchi les 100 $ avant d'être propulsé à environ 107 $ au plus fort des tensions, tandis que le WTI a dépassé 102 $/b. Les flux de GNL via Ormuz restent perturbés, faisant bondir les prix du gaz européen et asiatique. Le risque inflationniste redevient central pour les banques centrales.
-
États-Unis / Canada : l'escalade commerciale s'étend. Washington a interdit l'importation de plusieurs produits canadiens — lactosérum, whiskys de seigle, bières, motos — et élargi les droits de douane en réponse aux mesures canadiennes entrées en vigueur le 8 septembre. L'administration Trump envisage également d'exclure certaines entreprises canadiennes des marchés publics fédéraux, faisant peser un risque supplémentaire sur les chaînes de valeur nord-américaines.

États-Unis : l'inflation reste au-dessus de la cible, la Fed se rapproche d'une hausse
-
Inflation : le CPI d'août ressort globalement en ligne, mais le sous-jacent surprend légèrement. L'inflation totale s'établit à +3,4 % sur un an, stable par rapport à juillet et conforme aux attentes. Il s'agit du 66e mois consécutif au-dessus de la cible de 2 %. Dans le détail, la contribution de l'alimentation diminue légèrement, tandis que celle de l'énergie progresse. L'inflation sous-jacente atteint +2,4 % sur un an, son plus bas niveau depuis mars 2021, mais la variation mensuelle ressort à +0,3 %, au-dessus du consensus de +0,2 %.
-
Prix à la production : le PPI plus ferme que prévu renforce les craintes de transmission. La hausse des prix de l'énergie et du diesel — ce dernier atteignant un record à 5,94 $/gallon selon l'AAA — alimente le risque d'une diffusion du choc pétrolier vers les prix à la consommation.
-
Fed : le marché réévalue nettement la probabilité d'une hausse de taux. Kevin Warsh a maintenu un ton restrictif, estimant que la croissance américaine « semble s'être renforcée » et réaffirmant la priorité donnée au retour de l'inflation vers 2 %. Après les publications de PPI et CPI, la probabilité d'une hausse de 25 pb lors de la réunion du 16 septembre dépasse désormais 70 %.
-
Consommateur : le moral se dégrade. L'indice de confiance de l'Université du Michigan recule, reflétant le retour des inquiétudes liées à l'inflation. La consommation reste soutenue, mais la remontée des anticipations d'inflation incite à la prudence.
-
Finances publiques : les rachats du Trésor ne rassurent pas. Le Trésor américain a annoncé le triplement de ses rachats d'obligations longues, à 6 Md$ sur les maturités 10 et 20 ans, avec d'autres opérations de 4 Md$ prévues jusqu'à début novembre. Le marché a toutefois jugé cet outil technique insuffisant face à l'ampleur structurelle des besoins d'émission et des déficits primaires.
Zone Euro : la BCE relève ses taux et maintient un biais restrictif
-
Politique monétaire : la BCE a relevé ses taux de 25 pb. Le taux de dépôt atteint désormais 2,50 %. Christine Lagarde a conservé un ton ferme, signalant que les taux pourraient rester élevés plus longtemps, compte tenu d'une inflation jugée durablement supérieure à la cible.
-
Projections : l'inflation est revue à la hausse. La BCE anticipe désormais une inflation de +3,0 % en 2026 et +2,5 % en 2027, avec une inflation sous-jacente encore à +2,3 % en 2028. Selon Reuters, deux sources de la BCE auraient même évoqué la possibilité d'une nouvelle hausse dès octobre.
-
Taux : forte tension sur les souverains. Le Bund 10 ans a atteint 3,50 %, tandis que l'OAT française est montée à 4,44 %. L'écart OAT-Bund reste proche de 85 pb, reflet persistant des préoccupations budgétaires françaises.
-
Inflation énergétique : le choc se diffuse. La hausse des prix du pétrole, du gaz et des coûts de raffinage accroît la pression sur les perspectives d'inflation européennes, compliquant la tâche de la BCE malgré des signaux d'activité toujours contrastés.

Asie : le Japon se rapproche d'un tournant monétaire, la Chine exporte de l'inflation
Japon : les signes de surchauffe s'accumulent
- Activité : la dynamique se renforce. Les dépenses d'investissement du T2 progressent de +1,6 % sur un an, contre une baisse attendue, tandis que les bénéfices des entreprises bondissent de +24,6 %. Le PMI manufacturier atteint 54,9, son plus haut depuis avril, porté par la demande liée aux semi-conducteurs et à l'IA.
- BoJ : la pression monte. Le PPI japonais reste très élevé à +7,6 % sur un an, tandis que les prix à l'importation bondissent de +24,8 %. Le JGB 10 ans a touché 3,00 % pour la première fois depuis 1996, renforçant les anticipations d'un durcissement de la BoJ. Le yen, un temps proche de 160 face au dollar, s'est raffermi après les déclarations du secrétaire au Trésor Bessent suggérant que la prochaine étape japonaise devrait être une hausse des taux.
Chine : reprise industrielle inégale et inflation en accélération
- Inflation : la hausse des prix s'accentue. L'IPC d'août progresse à +0,8 % sur un an, contre +0,5 % en juillet, tandis que l'IPP accélère à +3,8 %, au-dessus du consensus. L'inflation sous-jacente remonte à +1,0 %. Les PMI manufacturiers donnent un signal mitigé : l'indice officiel remonte à 49,8 mais reste en contraction, tandis que le PMI Global progresse à 51,5, soit un neuvième mois consécutif d'expansion, soutenu par les entreprises exportatrices. La hausse des prix à l'exportation chinois (+11,6 % sur un an) constitue un canal de transmission inflationniste mondial.

Matières premières : pétrole sous pression, cuivre au plus haut
- Pétrole : le pétrole est resté l'épicentre du stress de marché. Le Brent a franchi 100 $, jusqu'à 107 $, tandis que le WTI a dépassé 102 $, porté parle les risques sur Ormuz.
- Cuivre : le cuivre a inscrit de nouveaux records, proche de 14 900 $/t, porté par les perturbations d'offre au Chili et les anticipations de tensions commerciales.

Marchés : les taux dictent le tempo, la Tech amortit partiellement le choc
- Actions : la semaine a été dominée par une nette aversion au risque, sous la double pression de l'envolée du pétrole et de la remontée des rendements obligataires. À Wall Street, le S&P 500 a enchaîné plusieurs séances de repli, dont une baisse de 0,58 %, tandis que le Nasdaq 100 a cédé jusqu'à 1,08 % lors de la phase de stress. Les semi-conducteurs ont néanmoins continué de jouer un rôle d'amortisseur, avec une surperformance marquée face au logiciel ; Intel a bondi après l'annonce d'une hausse de prix de 10 % sur ses processeurs PC, tandis que Meta a progressé après le lancement de son assistant IA « Muse ». En Europe, la pression a été plus nette : l'EuroStoxx 50 a reculé, le CAC 40 a basculé en territoire négatif sur l'année et Paris a perdu près de 2 % lors de la séance la plus tendue. Le luxe, la technologie et les valeurs cycliques ont souffert, tandis que l'énergie et les défensives ont mieux résisté. Un rebond technique est apparu en fin de semaine sur des signaux de désescalade, mais il reste fragile.
- Obligations : les rendements souverains se sont fortement tendus. Aux États-Unis, le 10 ans s'est approché de 5 %, à 4,96 %, tandis que le 30 ans évolue autour de 5,24 %. La courbe s'est pentifiée, le choc pétrolier pesant surtout sur les maturités longues. En Europe, le Bund 10 ans a atteint 3,50 % et l'OAT française 4,44 %, portant le spread Bund et l'OAT française à 94 pb, un plus haut pluriannuel. La décision de la BCE et le ton restrictif de Christine Lagarde ont renforcé l'idée d'un maintien prolongé de taux élevés. Au Japon, le JGB 10 ans à 3,00 % marque un tournant symbolique pour les marchés de taux mondiaux.
- Crédit : malgré la volatilité sur les actions et les taux, les marchés du crédit restent relativement résilients. Les spreads Investment Grade européens demeurent contenus autour de 81 pb. Aux États-Unis, le CDX IG reste stable autour de 50 pb et le CDX HY quasi inchangé, tandis que l'iTraxx Crossover évolue autour de 251 pb. Le léger rebond des spreads IG et HY ne traduit pas, à ce stade, de stress systémique sur la classe d'actifs.
- Devises : le dollar s'est globalement stabilisé face aux principales devises, soutenu par la perspective d'une Fed plus restrictive mais freiné par les annonces de rachats du Trésor. L'EUR/USD évolue autour de 1,161-1,163. Le yen a regagné du terrain après avoir approché le seuil sensible de 160 contre dollar, revenant autour de 154,4, dans un contexte de risque d'intervention élevé et d'anticipations croissantes de hausse des taux par la BoJ.
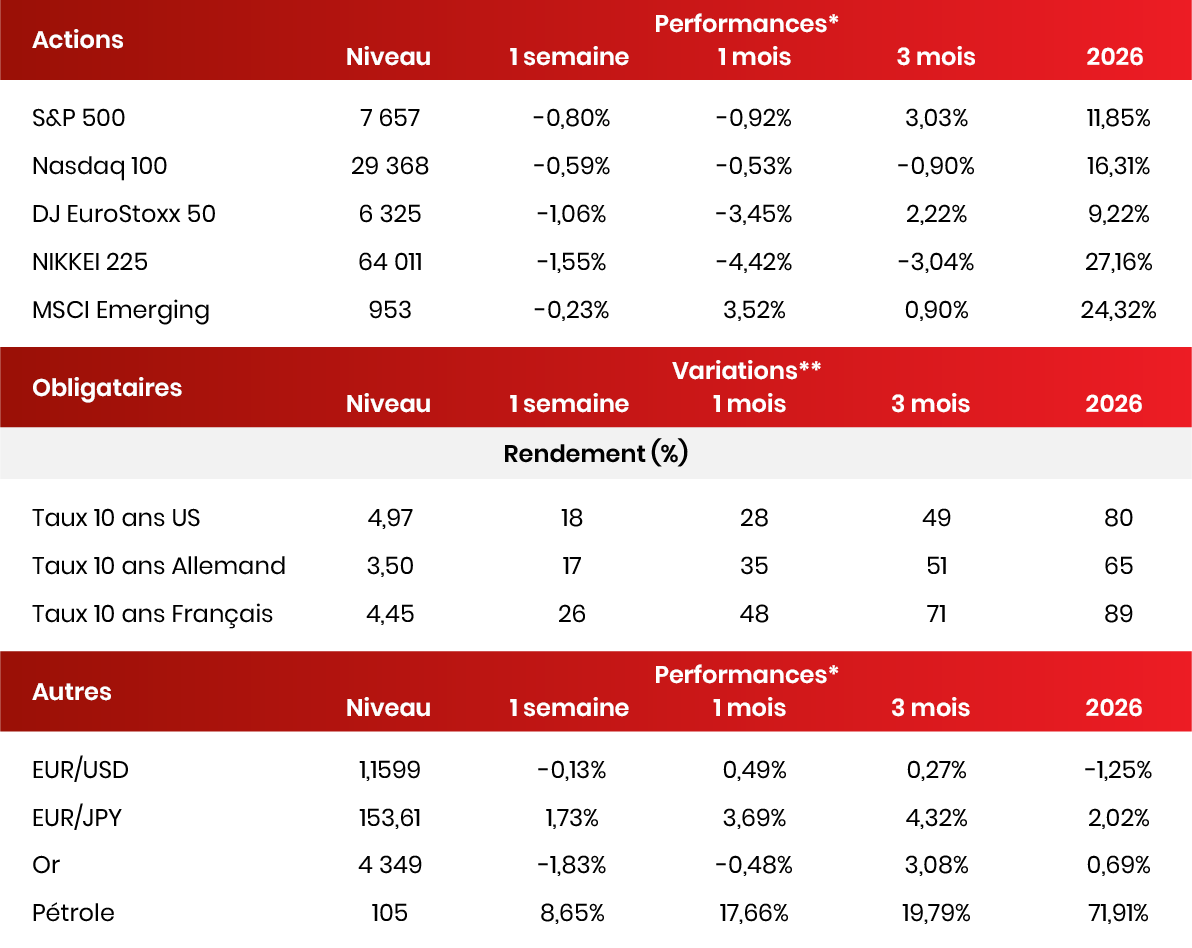
Données au 11/09/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 15/09/2026 sur la base des informations disponibles au 11/09/2026.

