


Géopolitique : pressions énergétiques, instabilité européenne et diplomatie sino-américaine
-
Moyen-Orient / pétrole : la volatilité reste forte sur le brut (le Brent termine la semaine autour des 100-104 $/b, soit +18 % sur un mois). Si les rebelles houthis ont de nouveau frappé des installations d'Aramco à Ryad et Yanbu, et que Donald Trump évoque une « décision majeure » contre Téhéran, des facteurs d'apaisement limitent la flambée des cours. La circulation maritime dans le détroit d'Ormuz a atteint un plus haut de six mois grâce aux escortes américaines. Par ailleurs, la Chine exercerait des pressions sur l'Iran pour contenir les houthis, et des rumeurs font état d'une possible rencontre Trump-Pezeshkian à l'ONU.
-
Allemagne : la coalition au pouvoir est fragilisée après les élections régionales. La CDU du chancelier Friedrich Merz a essuyé de nouveaux revers face à l'AfD (Mecklembourg-Poméranie-Occidentale) et à la gauche radicale (Berlin). Merz exclut toute démission et promet de poursuivre les réformes, mais cette instabilité pèse sur les perspectives européennes.

États-Unis : le cycle de resserrement est lancé
-
Politique monétaire : le FOMC a relevé les Fed Funds de 25 pb, actant le début du cycle de resserrement. Kevin Warsh a indiqué que la Fed avait « enlevé une dose d'accommodation ».
-
Activité / emploi : le marché de l'emploi reste solide (inscriptions au chômage en baisse à 196 000). Côté activité, l'industrie stagne, mais les enquêtes manufacturières (Empire State à 7,6 et Philly Fed à 53,8) confirment un maintien en territoire d'expansion.
-
Inflation : le CPI d'août justifie cette fermeté. L'inflation globale ressort à +0,4 % sur un mois, mais c'est surtout le core CPI (+0,29 %) et les prix à l'importation (+0,7 %, dont +0,8% hors combustibles) qui catalysent à la hausse.
Zone Euro : le sentier étroit de la BCE
-
BCE : l'inflation globale (IPC) pointant à 3,2 % sur un an, les attentes d'inflation des consommateurs rebondissent (3 % à 1 an). Toutefois, Christine Lagarde et Boris Vujcic ont tempéré les ardeurs du marché : l'évolution des prix de l'énergie (choc d'offre) ne déterminera pas à elle seule la politique monétaire.

Royaume-Uni : croissance surprise mais marché du travail atone
-
Banque d'Angleterre : statu quo (taux à 3,75 % par un vote de 6 contre 3), mais communication très hawkish. La BoE avertit que l'inflation pourrait dépasser 4 % début 2027 (contre 3,2 % anticipés auparavant).
-
Activité : contre toute attente, le PIB a progressé de +1,6 % sur un an en juillet, tiré par les services et la programmation (boom de l'IA).
-
Emploi : un tableau moins reluisant. Un chômage stable à 4,9 %, mais des créations d'emplois en recul (-26 000) et des offres d'emploi tombées à 702 000, un plus bas depuis 2014 (hors Covid).
Asie : la BoJ déçoit, la Chine sous pression
-
Japon : la BoJ a relevé son taux directeur à 1,25 % (plus haut depuis 31 ans). Cependant, ce comité a déçu : dissidence de deux membres et absence de forward guidance du gouverneur Ueda. En parallèle, le CPI core ralentit légèrement à +1,70 % sur un an en août contre +1,80 % attendu et +1,80 % en juillet, restant sous la cible de 2 % de la BoJ pour le huitième mois consécutif. Du côté de la balance commerciale : la flambée énergétique conditionne les importations à la hausse (+28 % sur un an), tandis que les exportations, soutenues par les semiconducteurs, progressent de 19,3 %.
-
Chine : le secteur immobilier continue de souffrir (prix des logements neufs à -0,1 % sur un mois et -3,0 % sur un an). Face à cela, les capitaux fuient : la demande pour les actions tech américaines explose, portée par le relèvement des quotas QDII à 183 Mds$.

Matières premières : volatilité marquée au gré des flux d'informations géopolitiques
-
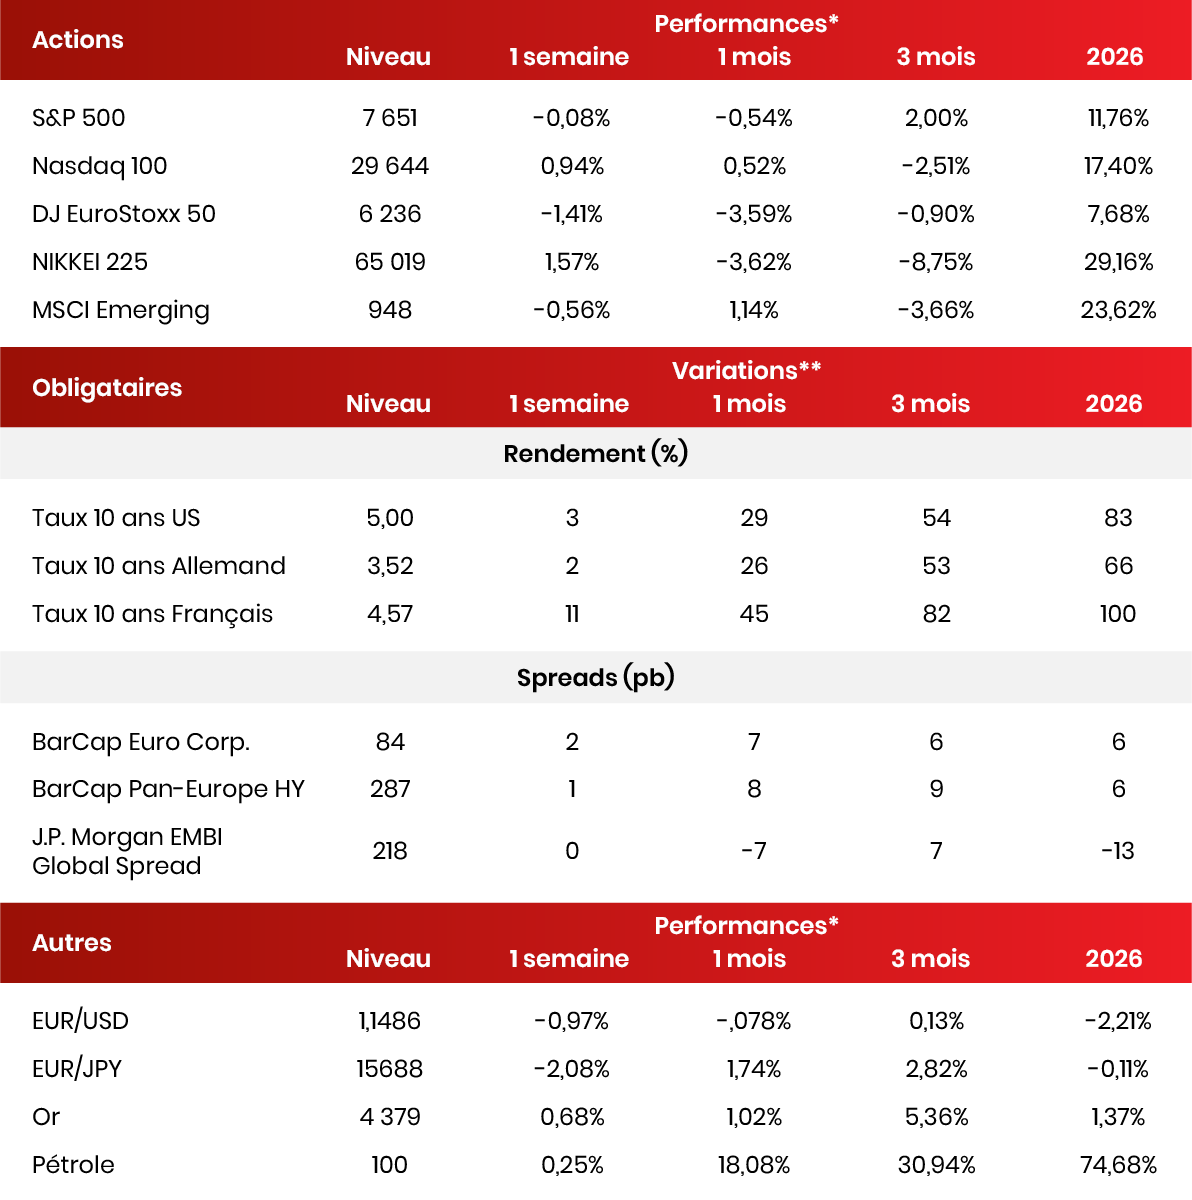
Pétrole : le Brent termine la semaine en léger repli autour de 100 $/b, conservant toutefois une hausse de 18 % sur un mois.
-
Gaz : le gaz européen (TTF) reste sous pression (+3,10 % à 78,7 €/MWh).
-
Or : l'or affiche une progression mesurée (+0,68 % à 4 379 $), illustrant un reflux technique lié à la baisse récente.

Marchés : contexte toujours pesant, sans diffusion massive de stress
-
Actions : à Wall Street, les indices américains masquent une forte disparité. Si le S&P 500 (-0,08 % sur la semaine) et le Nasdaq (+0,94 %) résistent grâce à la technologie, aux télécoms et à l'effet "Nvidia", le reste des secteurs souffrent. En Europe, les indices reculent plus nettement (EuroStoxx 50 à -1,41 %). La hausse des taux et les inquiétudes sur les trajectoires budgétaires (notamment françaises) pénalisent les secteurs cycliques et bancaires au profit d'une rotation vers les valeurs défensives.
- Obligations : l'inflation tenace, les resserrements monétaires et l'explosion des besoins de financement publics tirent les rendements vers le haut. Le 10 ans américain s'installe à 5 % et le Bund allemand à 3,52 %. La France est particulièrement sanctionnée : le taux à 10 ans s'envole à 4,57 % (+11 pb sur la semaine), portant le spread OAT/Bund à 105 pb, un plus haut de 14 ans, traduisant la défiance vis-à-vis du plan d'économies budgétaires jugé fragile.
- Devises : le yen a été lourdement sanctionné suite à la communication brouillonne de la BoJ en fin de semaine, chutant à 156,88 pour un dollar (-2,08 % sur la semaine). L'euro reste relativement stable autour de 1,1486 $.
Données au 18/09/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 22/09/2026 sur la base des informations disponibles au 18/09/2026.


