


Géopolitique : déploiements stratégiques et offensive sur les prix du pétrole
- Moyen-Orient & OPEP+ : face à la hausse des prix à la pompe, les pays du G7 se coordonnent via l'AIE pour débloquer jusqu'à 100 millions de barils (brut et gazole) de leurs stocks stratégiques sur quatre mois. L'administration américaine a accentué la pression sur l'Europe pour qu'elle honore ses engagements de libération de réserves, Donald Trump menaçant d'un gel des exportations de diesel américain vers le Vieux Continent en cas de non-coopération. Du côté de l'offre, l'OPEP+ a reporté l'examen de ses capacités de production pour 2027, tandis que Saudi Aramco maintient un débit élevé (6 millions de barils/jour) via son oléoduc Est-Ouest.
- US-Iran : pas d'avancées concrètes même si la diplomatie semble toujours à l'œuvre. Le président iranien a réaffirmé la volonté de Téhéran de poursuivre le dialogue avec Washington, mais des informations de presse rapportent que l'Iran se préparerait à une riposte plus importante en cas de nouvelles frappes américaines. Parallèlement, le Pentagone prévoit le déploiement de trois porte-avions et de deux groupes amphibies autour de l'Iran d'ici fin novembre.
- Choc sur les produits raffinés : Vladimir Poutine a déclaré que la Russie cessera de vendre du diesel à l'international tant que les sanctions ne seront pas levées. De son côté, Pékin a suspendu ses exportations de carburants (diesel, essence, carburéacteur) hors Hong Kong et Macao pour préserver ses stocks domestiques.
- Brésil : le candidat pro-business Flavio Bolsonaro a devancé Lula au premier tour de l'élection présidentielle (47 % contre 45 %), ouvrant la voie à un second tour fin octobre.

États-Unis : coup de frein sur les créations d'emplois
- Emploi : l'économie n'a créé que 29 000 postes non agricoles en septembre (contre 90 000 attendus), avec une révision baissière cumulée de 60 000 postes sur les deux mois précédents. Le secteur privé résiste (+46 000) et l'industrie reste positive (+9 000), mais l'emploi public détruit 17 000 postes. Le taux de chômage remonte légèrement à 4,2 %, tandis que la croissance du salaire horaire moyen décélère à +3 % sur un an (et +0,1 % sur le mois). Conséquence directe de ce rapport : la probabilité d'une hausse des taux de la Fed en octobre s'effondre à 17 %.
- Activité : l'ISM manufacturier de septembre ressort en légère baisse à 54,5 (contre 55 attendu), bien que les composantes "nouvelles commandes" et "emploi" se maintiennent en zone d'expansion. Du côté de la construction, les dépenses surprennent à la hausse (+0,9 % en août), portées à hauteur d'un tiers par l'explosion des constructions de datacenters (+73 % sur un an).
Zone Euro : le dérapage budgétaire français ravive les tensions souveraines
- Inflation : forte accélération en septembre à 3,8 % sur un an (contre 3,2 % en août et 3,7 % attendu), tirée par l'énergie (+18,8 %) et l'alimentation (+1,5 %). L'inflation sous-jacente progresse à 2,5 %.
- Activité : le PMI manufacturier est revu légèrement à la hausse (52,9 en estimation finale contre 52,7). Le taux de chômage reste stable à 6,4 % en juillet, avec une légère baisse du chômage des jeunes à 15 % en août.
- France : Christine Lagarde (BCE) a publiquement qualifié la situation de la dette française de « sérieuse », appelant à une stratégie budgétaire crédible. Le Premier ministre a annoncé viser 43 Mds€ d'économies pour ramener le déficit à 5 % d'ici 2027. Sur le plan macroéconomique, l'inflation bondit à 3 % (2,8 % attendu). Comme anticipé, la composante énergie accélère très fortement de 16,7 % sur un an en août à 21,2 % en septembre. Mais l'inflation alimentaire qui était contenue, progresse également de 1,1 % à 1,5 % à cause de la forte hausse des prix des produits frais (9,9 % sur un an). L'inflation des services progresse de 1,9 % à 2,2 %. Les dépenses de consommation des ménages se replient de 0,5 % en volume sur le mois d'août, avec une forte baisse de la consommation d'énergie (-2,3 %) et un repli de la consommation alimentaire (-0,4 %). En revanche, la consommation de biens fabriqués tient bien, progressant de 0,3 % sur le mois et de 3,6 % sur un an, notamment grâce au rebond des ventes de matériel de transport (+7,1 % sur un an).
- Allemagne : l'inflation dépasse les attentes à 3,3 % en septembre (contre 3,1 % anticipé), bien que l'indice core reste stable à 2,4 %. Les ventes au détail signent un rebond de 1,3 % en août, après leur forte chute en juillet (-3,2 %). Les ventes dans les stations service sont stables en août mais en baisse de 8,7 % sur un an. Les ventes alimentaires et non alimentaires hors stations services sont en hausse en juillet.
- Italie : le PMI manufacturier progresse de 49,6 en août à 50,4 en septembre. Cependant, l'amélioration provient essentiellement du redressement de l'emploi et de l'amélioration des délais d'approvisionnement. Mais les nouvelles commandes et les niveaux de production demeurent sur une tendance négative sur le mois. Les tensions inflationnistes sont comme en Espagne plus perceptibles sur le mois. L'inflation atteint 4,2 % en septembre, en forte hausse par rapport au mois d'août (3,3 %) à cause de l'accélération de l'inflation énergétique et alimentaire mais aussi des services. L'inflation core progresse de 1,5 % en août à 1,7 % en septembre.
- Espagne : le PMI manufacturier rebondit, passant de 49,5 en août à 51 en septembre. Après 3 mois de contraction, la production repart à la hausse grâce au rebond des nouvelles commandes notamment à l'export. L'emploi se stabilise. Les tensions inflationnistes se sont renforcées sur le mois.
- Royaume-Uni : le Premier ministre Burnham a évoqué un possible retour du Royaume-Uni dans l'Union européenne parmi les options envisagées, tandis que le pays étudie l'application de droits de douane de 45 % sur les véhicules électriques chinois, s'alignant sur l'UE.

Japon : changement de cap monétaire
- Marché tendu : le ministre de l'Économie a officiellement déclaré que le pays n'était plus en situation de déflation, justifiant une normalisation de la politique monétaire. Les minutes de la BoJ de juillet confirment cette volonté d'accélérer les hausses de taux. Cette rhétorique est appuyée par l'inflation à Tokyo, qui grimpe à 2,7 % sur un an (indice core), dépassant largement la cible. L'enquête Tankan du T3 reste bien orientée, même si le PMI manufacturier ralentit à 54,1 (plus faible rythme en 6 mois). Le marché du travail demeure très tendu (chômage à 2,5 %).

Matières premières : divergence sur le pétrole, les métaux en ordre dispersé
-
Pétrole : chute marquée du pétrole (au-delà de -4 %), le Brent repassant sous la barre des 100 $ le baril face à la perspective d'une libération massive des réserves stratégiques mondiales. Plus exposé aux flux nord-américains, le WTI accuse un recul encore plus sévère sur la semaine. Parallèlement, si les prix du gaz naturel restent stables, la raréfaction des exportations chinoises propulse les marges de raffinage asiatiques sur l'essence à des niveaux records.

Marchés : grand écart entre la tech américaine et la prime de risque européenne
-
Actions : les statistiques sur l'emploi aux États-Unis et la baisse du pétrole ont permis un beau sursaut ce vendredi qui n'efface pourtant pas une semaine compliquée pour les indices européens. A Wall Street, les valeurs liées à l'intelligence artificielle (semi-conducteurs à +2,8 % sur la semaine) maintiennent les indices à flot et compensent le repli de la finance et de la santé. En Europe, le CAC boucle cette séquence hebdomadaire sur une perte de 2,2 %, à 7 897 points ce vendredi soir, après un plus bas à 7 820 points jeudi, pénalisé par la présentation du budget et les craintes sur la dette. L'Italie semble également embarquée dans la même tendance.
-
Obligations : si certaines données ont pu rassurer côté US avec une détente sur la partie courte (moindre action de la Fed), l'inquiétude reste palpable sur les marchés de taux, notamment en Zone Euro. Ainsi, le rendement de l'OAT à 10 ans a flirté avec les 5 %, au plus haut depuis l'été 2002 (4,85 % en fin dé séance), et le "spread" entre les obligations allemandes et françaises à 10 ans a continué de se creuser pour atteindre 158 pb ce vendredi, au plus haut depuis la crise de la dette de la Zone Euro en 2011 (crise de la Zone Euro avec la quasi faillite de la Grèce), avant de clôturer proche des 140 pb.
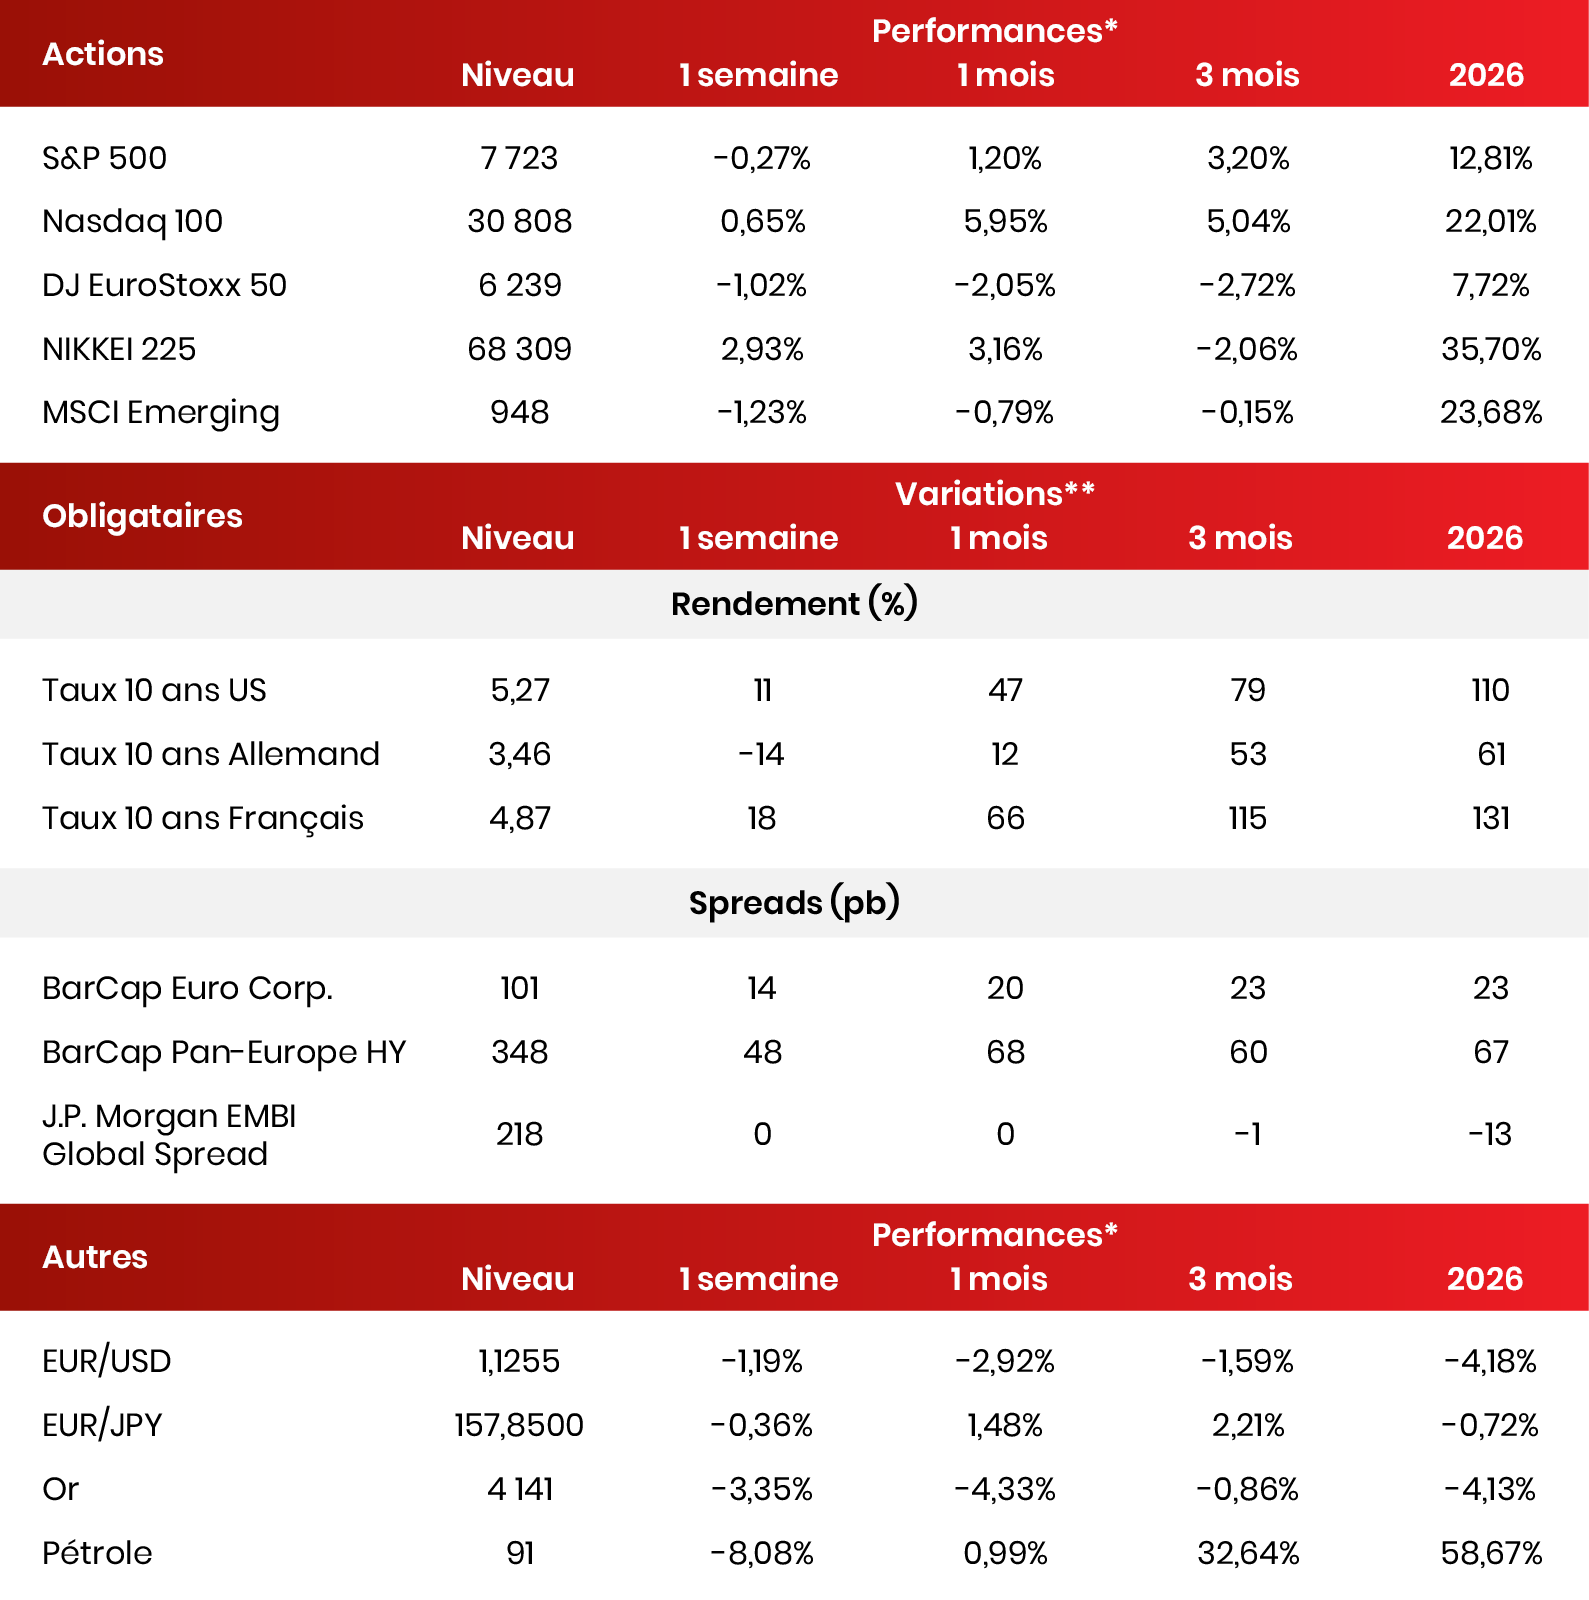
Données au 02/10/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 05/10/2026 sur la base des informations disponibles au 02/10/2026.


