


Géopolitique : le choc énergétique se poursuit
- Moyen-Orient : l'intensification des frappes entre l'Arabie Saoudite et les rebelles houthis maintient le Brent sur des niveaux élevés (autour de 108 $).
- Russie : pour tenter de contenir les prix à l'approche des élections de mi-mandat, Donald Trump allège les sanctions sur le diesel russe et annonce un « cessez-le-feu énergétique » non confirmé par Kiev. En parallèle, Moscou a proposé l'organisation d'un sommet tripartite (États-Unis, Chine, Russie) mi-novembre pour aborder le conflit.
États-Unis : une économie en surchauffe face au regain des prix
- Inflation : mauvaise surprise sur les prix. L'inflation globale réaccélère à 3,7 % sur un an en septembre (contre 3,6 % attendu), tirée par un indice core (hors énergie et alimentation) qui grimpe à 2,6 % (contre 2,4 % le mois précédent).
- Activité : malgré la pression sur les prix, les ventes au détail progressent de 0,8 % sur un mois (dépassant largement le consensus de +0,3 %) et la production industrielle affiche une solide hausse de +0,7 % sur un mois (2,25 % sur un an), soutenue par la bonne tenue du secteur manufacturier.
- Chômage/emploi : le marché du travail ne montre pas de faille majeure, les demandes d'allocations chômage restant stables à 199 000.
Zone Euro : fragilités souveraines et confirmation de l'inflation
- France : les discussions parlementaires autour du budget 2027 s'annoncent particulièrement complexes au vu de l'étroitesse des marges de manœuvre du gouvernement. Ces incertitudes politico-budgétaires continuent de maintenir l'écart de rendement (spread) entre l'OAT et le Bund à des niveaux élevés. L'indice des prix à la consommation en France a diminué à 103,07 points en septembre 2026, contre 103,35 points en août 2026.
- Allemagne : l'inflation allemande de septembre est confirmée à un niveau robuste (+3,3 % sur un an).
- Royaume-Uni : la production manufacturière britannique crée la surprise avec une hausse de 3 % en août pour une prévision de 2,3 % (plus forte progression depuis mars 2024)
Asie : le commerce extérieur maintient la croissance chinoise à flot
- Chine : le PIB du troisième trimestre surprend très légèrement à la hausse (+4,5 % sur un an). Toutefois, cette dynamique repose quasi exclusivement sur la demande extérieure. Les exportations s'envolent de 36,3 % en septembre, générant un excédent commercial cumulé de près de 938,1 Mds$ depuis le début de l'année. En contraste, la demande domestique patine lourdement (chute de 24 % des ventes d'automobiles) et l'inflation à la consommation stagne (+0,9 %), empêchant les entreprises de répercuter l'envolée de leurs coûts de production (PPI au plus haut depuis 2022 à +5 %).
- Japon : l'inflation à la production ralentit à +6,8 %, mais la dépréciation persistante du yen fait exploser les prix à l'importation (+24,5 %). L'industrie nippone résiste avec une production en hausse de 2,7 % en août.

Matières premières : gaz européen sous tension
- Gaz : le contrat de référence du gaz européen (TTF) monte de près de 10 % sur la semaine (autour de 86,4 €/MWh, son plus haut depuis fin 2022). L'Europe aborde l'hiver avec un retard inquiétant dans le remplissage de ses réserves (74,1 % contre 83 % l'an passé), particulièrement marqué en Allemagne, forçant Berlin à puiser dans ses stocks stratégiques de brut.
- Métaux précieux : outre les tensions sur l'énergie, les métaux précieux consolident (or à 4 166 $).
- Secteur primaire : le marché agricole affiche une forte divergence : le café (arabica) bondit de près de 7 % face à des stocks critiques, tandis que le maïs et le soja plongent sous la pression d'une récolte américaine record.
Marchés : dégagements sur la Tech, rebond des secteurs défensifs
- Actions : une fois n'est pas coutume, la dynamique s'inverse. Les places européennes reprennent des couleurs sur la semaine (+0,50 % pour l'EuroStoxx 50), soutenues par la résilience des valeurs défensives. À l'inverse, Wall Street cède nettement du terrain (le Nasdaq lâche 5,49 % sur la semaine). Les investisseurs opèrent d'importants dégagements sur les fabricants de puces, s'interrogeant sur la rentabilité des investissements liés à l'IA, au profit de secteurs refuges (santé, consommation de base). Ce repli est toutefois tempéré par un démarrage encourageant de la saison des résultats du T3, marquée par de premières surprises bénéficiaires positives.
-
Obligations : la vigueur de l'inflation américaine a douché les espoirs de détente rapide. Le rendement du 10 ans américain se maintient au-dessus de 5,07 % et l'OAT française à 4,81 %. Si un statu quo de la Fed reste privilégié pour fin octobre, la probabilité d'un nouveau tour de vis en décembre se renforce.
- Crédit : absence de diffusion des tensions sur les obligations souveraines au crédit français qui s'est montré plus résilient, les spreads des obligations d'entreprises senior françaises ne s'étant creusés que de quelques points de base par rapport aux obligations de catégorie Investment Grade de la Zone Euro depuis que la France a abandonné son objectif de déficit budgétaire.
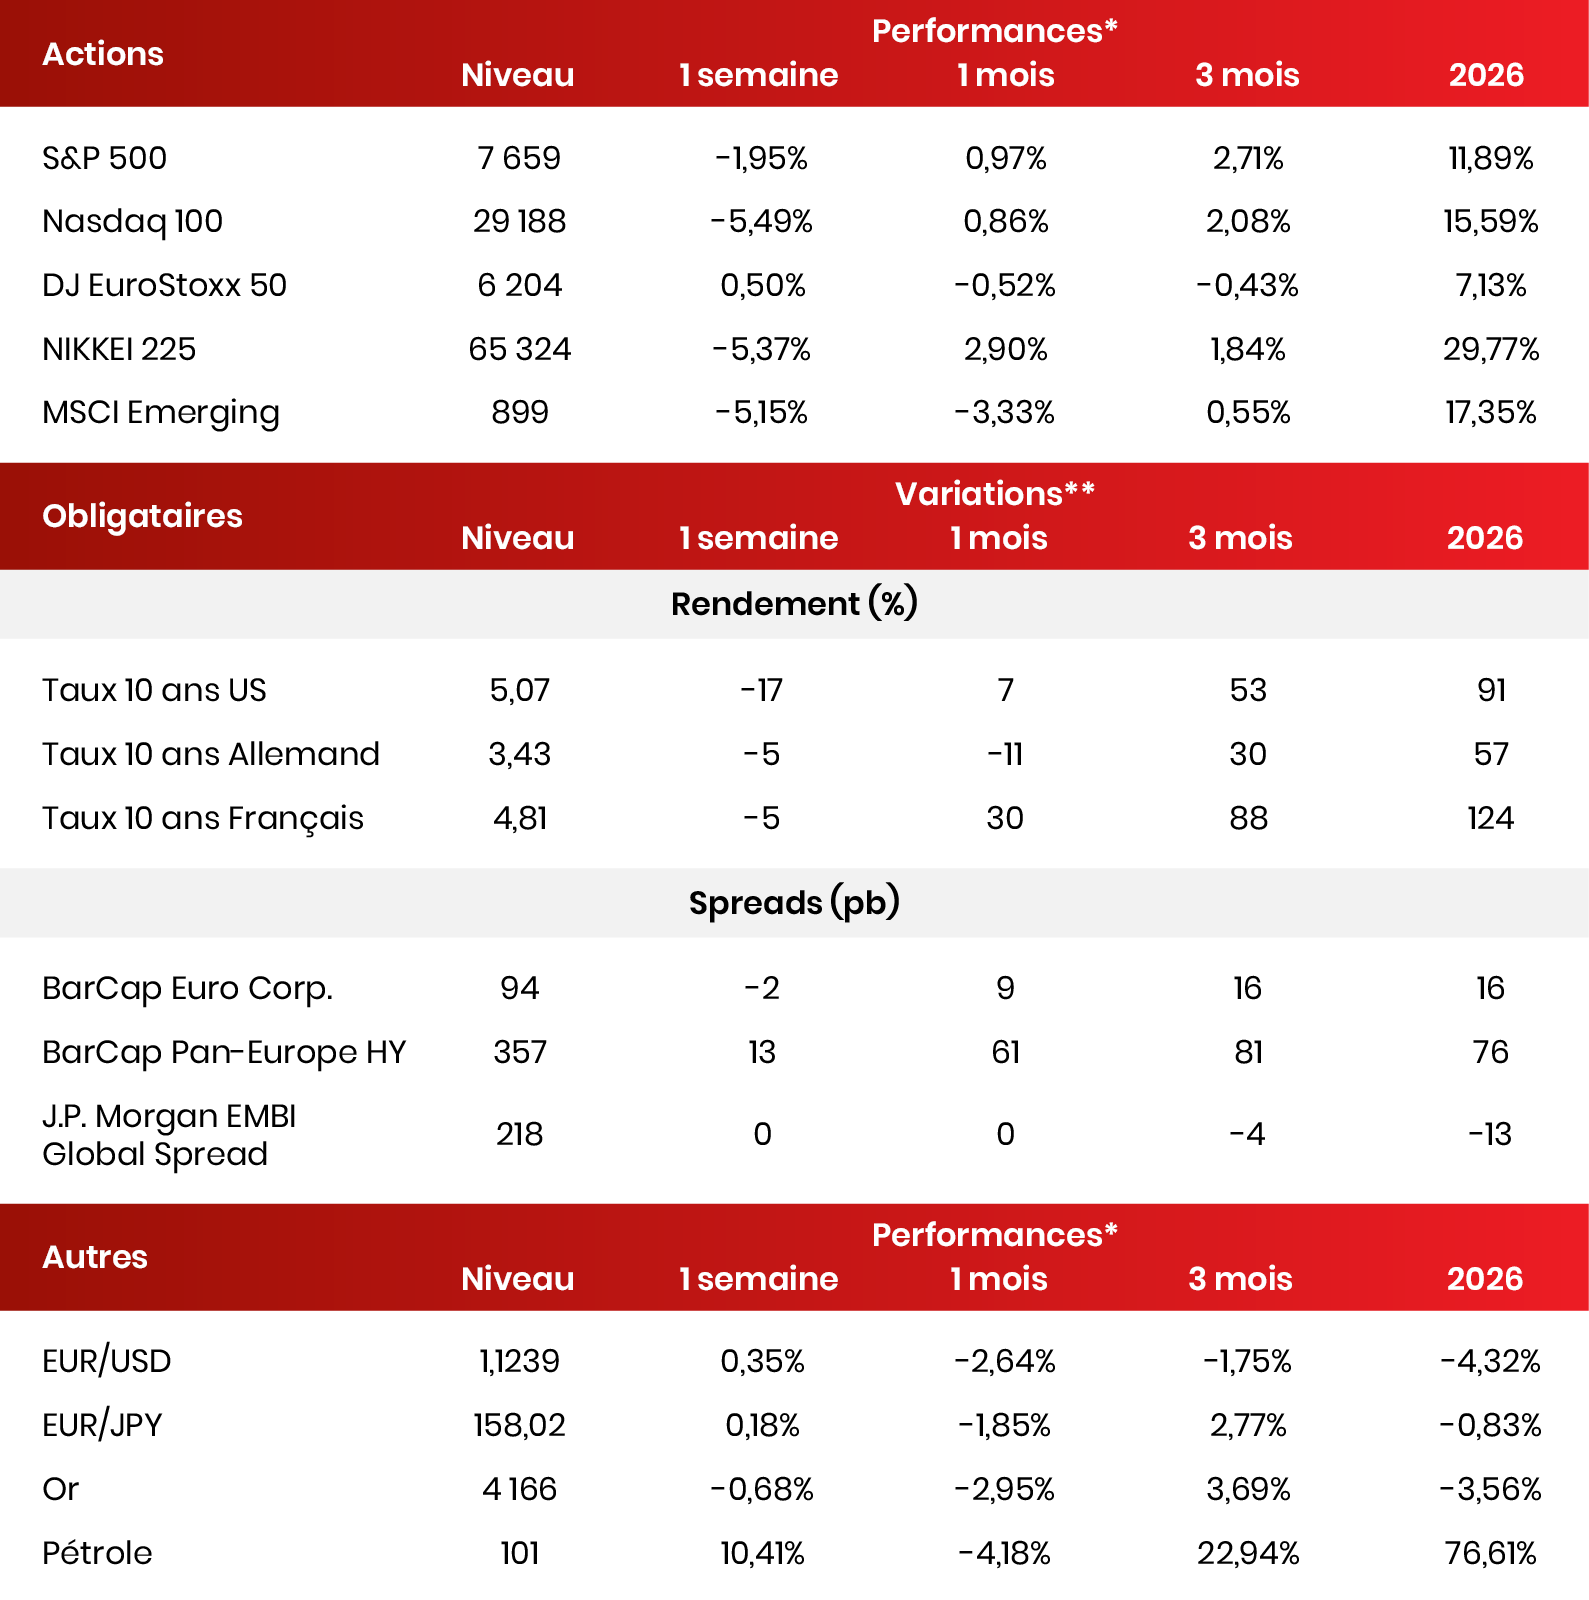
Données au 16/10/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 20/10/2026 sur la base des informations disponibles au 16/10/2026.


