


Géopolitique : des tensions intactes
- Pétrole : le risque géopolitique maintient les cours du pétrole. Cette tension est alimentée par des rumeurs de préparation militaire américaine visant l'Iran post-midterms, et par la poursuite des frappes sur les infrastructures (raffinerie saoudienne visée par les Houthis, sites russes frappés par l'Ukraine).

États-Unis : une macroéconomie robuste, la Fed divisée
- Politique monétaire : la Réserve fédérale maintient ses taux à 3,75 % - 4,00 %. Toutefois, la décision n'est pas unanime (deux votes pour une hausse immédiate). L'absence de « forward guidance » claire de la part de K. Warsh accroît la volatilité des taux, le marché évaluant à 84 % la probabilité d'une hausse en décembre.
- Croissance : le PIB du T3 ressort en hausse annualisée de 3,40 % (dépassant les attentes de 20 points de base), fortement soutenu par l'investissement technologique.
- Emploi : le marché du travail ne montre aucun signe de faiblesse, les inscriptions hebdomadaires au chômage reculant encore (194 000 demandes).
- Consommation : un léger contraste s'installe. Si l'indice de confiance du Michigan surprend positivement à 48, la consommation réelle des ménages déçoit marginalement (+0,50 % contre +0,60 % estimé).
Europe : la BCE en transition, l'économie française patine
- BCE : Christine Lagarde a annoncé son départ anticipé, annoncé pour le 7 février 2027, 9 mois avant la fin de son mandat. Sur le volet purement monétaire, le statu quo est acté avec un taux de dépôt maintenu à 2,50 %.
- Zone euro : l'indicateur du sentiment économique recule à 96,9 (sous les attentes), plombé par une confiance des consommateurs au plus bas depuis mai.
- Allemagne : le climat des affaires offre une rare éclaircie, l'indice Ifo progresse pour le sixième mois consécutif (90,2).
- France : sur fond de tensions sociales, la confiance des ménages plonge à son plus bas depuis 2013 et la consommation de biens recule inopinément de 0,50 % en septembre. Conséquence directe, le PIB du T3 se contracte de -0,10 %, pénalisé par l'investissement et le commerce extérieur.

Asie : l'IA stimule l'industrie, les pressions monétaires persistent
- Chine : forte accélération des bénéfices industriels en septembre (+14,40 % sur un an). Les profits des fabricants d'équipements technologiques ont plus que doublé, dopés par la demande en intelligence artificielle.
- Japon : la Banque du Japon maintient son taux à 1,25 %, mais la pression monte (un membre plaidant pour une hausse à 1,50 %). La BoJ est confortée dans sa volonté de resserrement : le CPI core de Tokyo s'établit à +2,60 % (toujours au-dessus de la cible) et les prix à la production des services accélèrent nettement (+3,70 %), validant la transmission des hausses salariales aux prix facturés.
- Corée du Sud : le PIB progresse de +1 % au T3, tiré par les puces mémoires. Si les acteurs locaux comme SK Hynix affichent des profits historiques, le Kospi subit tout de même la loi de la Tech américaine (Nasdaq 100 à -3,50 % vendredi).

Matières premières : repli des métaux précieux, profits records pour les pétroliers
- Métaux précieux : victimes collatérales de l'aversion au risque, le platine chute de 8,60 % et le palladium de 7,70 %. L'or, pénalisé par des taux d'intérêt réels appelés à rester élevés face à l'inflation, repasse sous les 4 000 $ (à 3 875 $ l'once, -3,10 %).
- Pétrole : l'industrie pétrolière tire pleinement profit des marges de raffinage actuelles, avec des résultats records affichés cette semaine par TotalEnergies (9,1 Mds$ de bénéfices ajustés au T3), Shell ou encore ExxonMobil.
Marchés : retour en grâce des valeurs refuges
- Actions : le marché ne doute pas de la demande en IA, mais de son délai de monétisation. Les acteurs affichant de lourdes dépenses ont été durement corrigés : Alphabet efface 400 Mds$ de capitalisation après des résultats décevants et Intel s'effondre de 28,60 %. L'argent ne quitte pas les actions pour autant, il se redéploie. La dispersion est extrême : 9 des 11 secteurs du S&P 500 ont progressé cette semaine (santé, conso de base). Les indices européens, moins exposés à l'IA, profitent de cette rotation défensive (CAC 40 à +2,40 %, Stoxx 600 à +1,70 %).
-
Obligations : face au choc sur la Tech, les obligations retrouvent leur rôle de couverture de portefeuille. Le taux américain à 10 ans a reculé de près de 40 points de base en octobre, se stabilisant sous les 5 % (4,93 %). Le soulagement prédomine sur la dette française. Le maintien de la note Aa3 par Moody's a permis au rendement de l'OAT 10 ans de repasser sous les 5 % (4,90 % lundi). Surtout, le spread OAT-Bund est revenu s'installer autour de 155-165 pb, signalant que ces niveaux de rendement attirent de nouveau les investisseurs de long terme, malgré l'attente du vote du budget.
- Crédit : grand écart sur le marché de la dette d'entreprise. D'un côté, Microsoft lève aisément 25 Mds$ avec une prime en baisse. De l'autre, les craintes montent sur le financement des "neoclouds" et des acteurs émergents de l'IA (mise en garde de Moody's et craintes sur l'Investment Grade d'Anthropic).
- Devises : l'euro termine un mois difficile (-1,60 % face au dollar en octobre à 1,1160), lourdement pénalisé par l'incertitude politique et des positions spéculatives vendeuses au plus haut depuis dix ans (près de 19 Mds$).
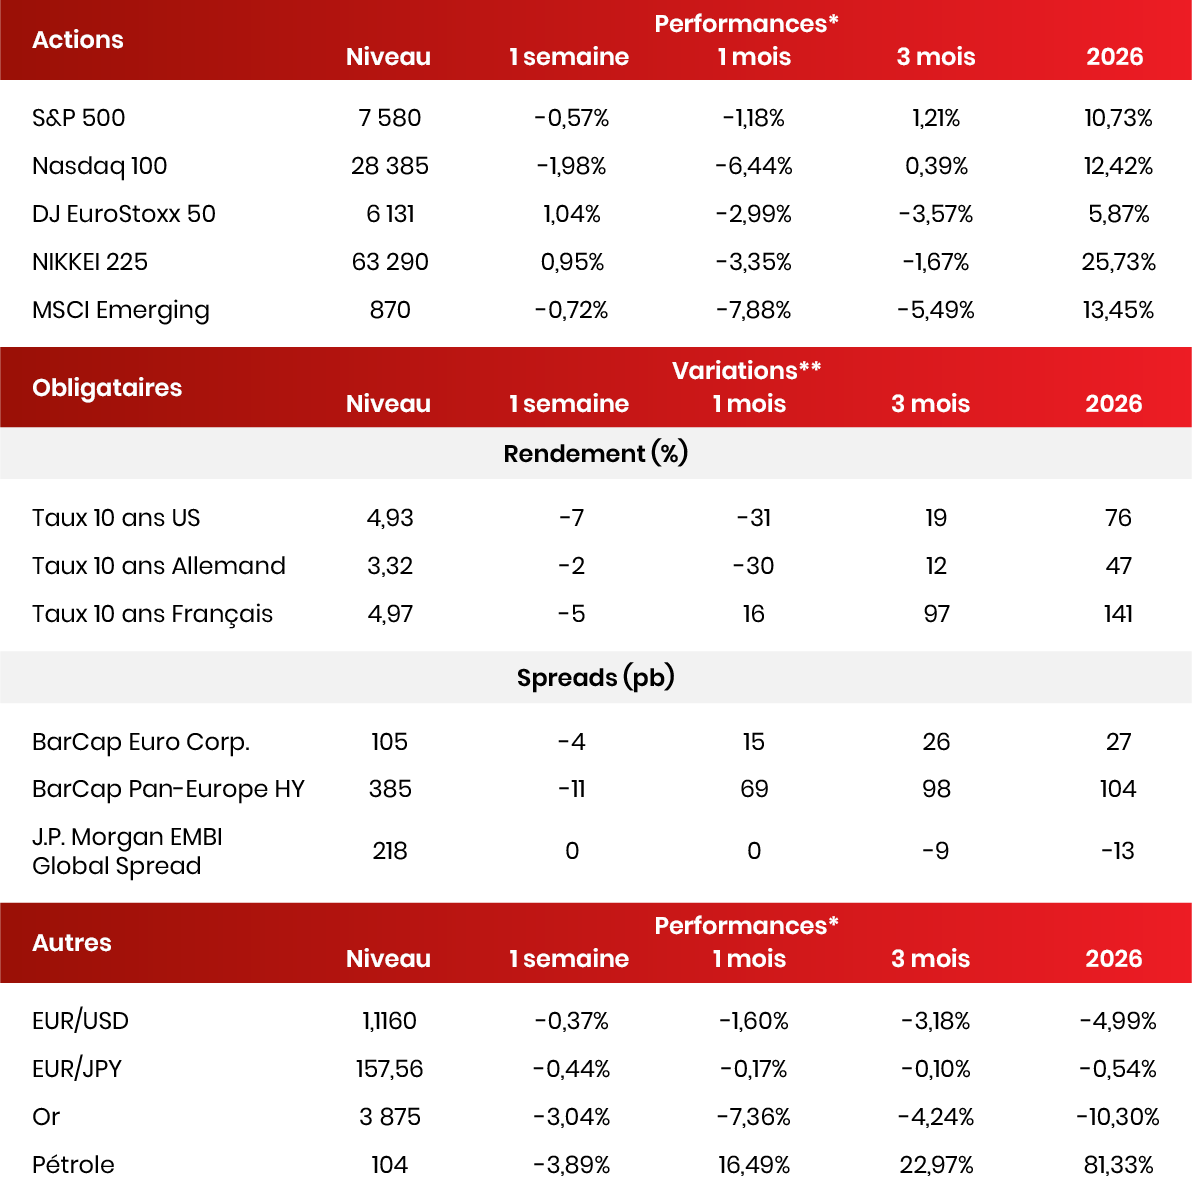
Données au 30/10/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 03/11/2026 sur la base des informations disponibles au 30/10/2026.


