


Géopolitique : volatilité énergétique et diplomatie incertaine
- Moyen-Orient : le Moyen-Orient a continué d’alimenter une volatilité extrême sur le pétrole. Les espoirs de négociations et d’une réouverture du détroit d’Ormuz ont fait chuter le Brent sous 100 dollars en début de semaine, avant que des frappes américaines sur des positions iraniennes ne provoquent un rebond. Donald Trump maintient l’option militaire tout en évoquant la possibilité d’un accord, ce qui entretient une prime de risque géopolitique élevée. En Ukraine, les frappes russes sur les infrastructures énergétiques se poursuivent, tandis que des pourparlers trilatéraux avec les États-Unis sont prévus à Abou Dhabi. La réunion des ministres des Affaires étrangères du G7 à Paris a rappelé que les risques géopolitiques restent intacts et que leur dissipation n’est ni rapide ni certaine.

États-Unis : vague bleue et prudence monétaire
- Politique : les Démocrates reprennent le contrôle du Sénat et de la Chambre des représentants, avec des gains également significatifs dans plusieurs élections de gouverneurs. Cette configuration réduit fortement les marges de manœuvre budgétaires de Donald Trump, qui conserve toutefois son droit de veto et une large autonomie en politique étrangère et commerciale. Les marchés en ont immédiatement tiré deux conséquences : un soutien budgétaire moins expansionniste en 2027 et une pression accrue sur le déploiement des data centers et de l’IA, notamment au niveau local.
- FED : la Fed a maintenu ses taux directeurs dans une fourchette de 3,75 % à 4,00 %, mais la décision n’a pas été unanime et la communication a été jugée peu claire. Le marché évalue désormais à environ 80 % à 84 % la probabilité d’une hausse de 25 points de base en décembre. Ce mouvement est conforté par un rapport sur l’emploi très solide : les créations de postes non agricoles ont atteint 165 000 en octobre, contre 70 000 attendus, avec des révisions haussières sur les deux mois précédents et un taux de chômage ramené à 4,1 %. La croissance américaine reste par ailleurs robuste, avec un PIB du troisième trimestre en hausse annualisée de 3,4 %, soutenu par l’investissement technologique.
Europe : inflation tirée par l’énergie, croissance à deux vitesses
- Inflation : l’inflation a atteint 4,0 % en octobre, son plus haut niveau depuis septembre 2023, principalement sous l’effet de l’énergie. L’inflation sous-jacente est restée stable à 2,5 %, ce qui limite pour l’instant les signes de diffusion aux autres composantes des prix. La BCE a maintenu son taux de dépôt à 2,50 %, mais plusieurs responsables ont clairement signalé qu’une hausse de 25 points de base en décembre était probable. Christine Lagarde a par ailleurs annoncé son départ anticipé, ce qui ouvre une phase d’incertitude sur la succession et sur la continuité de la politique.
- Croissance : les dernières publications macroéconomiques confirment un net essoufflement de la croissance dans la zone euro au travers des indices PMI. Ce ralentissement s'explique principalement par la baisse de régime du secteur des services et masque de profondes divergences géographiques : l'Allemagne affiche une solide résilience portée par la vigueur de son secteur manufacturier, tandis que la France s'enfonce nettement en zone de contraction. L'ensemble de la région subit par ailleurs une forte poussée du coût des intrants, qui pèse sur les marges des entreprises et dégrade la confiance des décideurs économiques.
- Royaume-Uni : la Banque d’Angleterre a relevé son taux directeur de 25 points de base à 4,00 %, avec un vote largement favorable et des prévisions d’inflation nettement revues à la hausse. La BoE cherche avant tout à éviter que le choc énergétique ne se transforme en effets de second tour sur les salaires et les prix. Le marché anticipe encore plusieurs hausses, mais notre lecture reste plus prudente : une hausse supplémentaire en février 2027 paraît plus probable qu’un cycle long et agressif.
- France : la situation économique et politique reste le principal point de vulnérabilité de la zone euro. Le PIB du troisième trimestre s’est contracté de 0,1 %, après une stagnation au deuxième trimestre et un recul au premier. La consommation des ménages déçoit, la confiance est au plus bas depuis 2013 et le budget 2027 a été rejeté à l’unanimité par l’Assemblée nationale. Fitch a révisé la perspective de la note française à négative, ce qui maintient une prime de risque élevée sur les taux français malgré la détente récente.
Asie : moteurs contrastés et normalisation monétaire
- Chine : la Chine présente une économie à deux vitesses. Les bénéfices industriels accélèrent fortement, dopés par la demande liée à l’IA, mais les PMI officiels signalent une contraction de l’activité et la demande domestique reste fragile.
- Japon : la Banque du Japon maintient son taux à 1,25 %, mais le ton est devenu nettement plus hawkish et une hausse en décembre est désormais quasi acquise.
- Corée du Sud : la croissance reste soutenue par les puces mémoire, mais la Bourse a été durement pénalisée par la correction des valeurs technologiques américaines.

Matières premières : pétrole chahuté, métaux précieux sous pression
- Pétrole : le Brent est resté très volatil, autour de 98 à 100 dollars, après un pic au-dessus de 110 dollars et une correction de plus de 13 % sur la semaine. Les marges de raffinage restent élevées et les majors pétrolières affichent des résultats solides.
- Métaux précieux : L’or, pénalisé par des taux réels élevés et un dollar ferme, est repassé sous les 4 000 dollars l’once selon les sources, tandis que le platine et le palladium ont subi des corrections de respectivement 8,6 % et 7,7 %.
Marchés : Rotation défensive, détente des taux, dollar soutenu
- Actions : la semaine a d’abord été marquée par une rotation, puis par une véritable correction sur la technologie. Le marché ne doute pas de la demande d’IA, mais s’interroge de plus en plus sur le calendrier de monétisation et sur le financement des investissements. Alphabet a effacé plusieurs centaines de milliards de dollars de capitalisation après des résultats décevants, Intel a chuté de près de 29 %, et le Nasdaq a perdu plus de 3 % sur la semaine, avec une contagion marquée aux semi-conducteurs et aux marchés asiatiques. La dispersion reste toutefois exceptionnelle : neuf secteurs du S&P 500 sur onze ont progressé sur la semaine, notamment la santé et la consommation de base. Les indices européens, moins exposés à l’IA, ont profité de cette rotation défensive, avec un CAC 40 en hausse d’environ 2,1 % sur la semaine et un Stoxx 600 en progression de 1,7 %.
- Obligations : le choc technologique a provoqué un retour vers les valeurs refuges. Le taux américain à 10 ans s’est détendu autour de 4,85 %, sous l’effet conjugué de la baisse du pétrole, des anticipations de moindre soutien budgétaire et de la recherche de couverture. En France, le maintien de la note Aa3 par Moody’s et le reflux des prix énergétiques ont permis à l’OAT à 10 ans de repasser sous 5 %, autour de 4,76 %, mais le spread face au Bund reste élevé, entre 145 et 165 points de base. Le marché de la dette d’entreprise présente enfin un grand écart : Microsoft lève facilement 25 milliards de dollars, tandis que les craintes montent sur le financement des « neoclouds » et des acteurs émergents de l’IA.
- Devises : l'euro termine un mois difficile (-1,60 % face au dollar en octobre à 1,1160), lourdement pénalisé par l'incertitude politique et des positions spéculatives vendeuses au plus haut depuis dix ans (près de 19 Mds$).
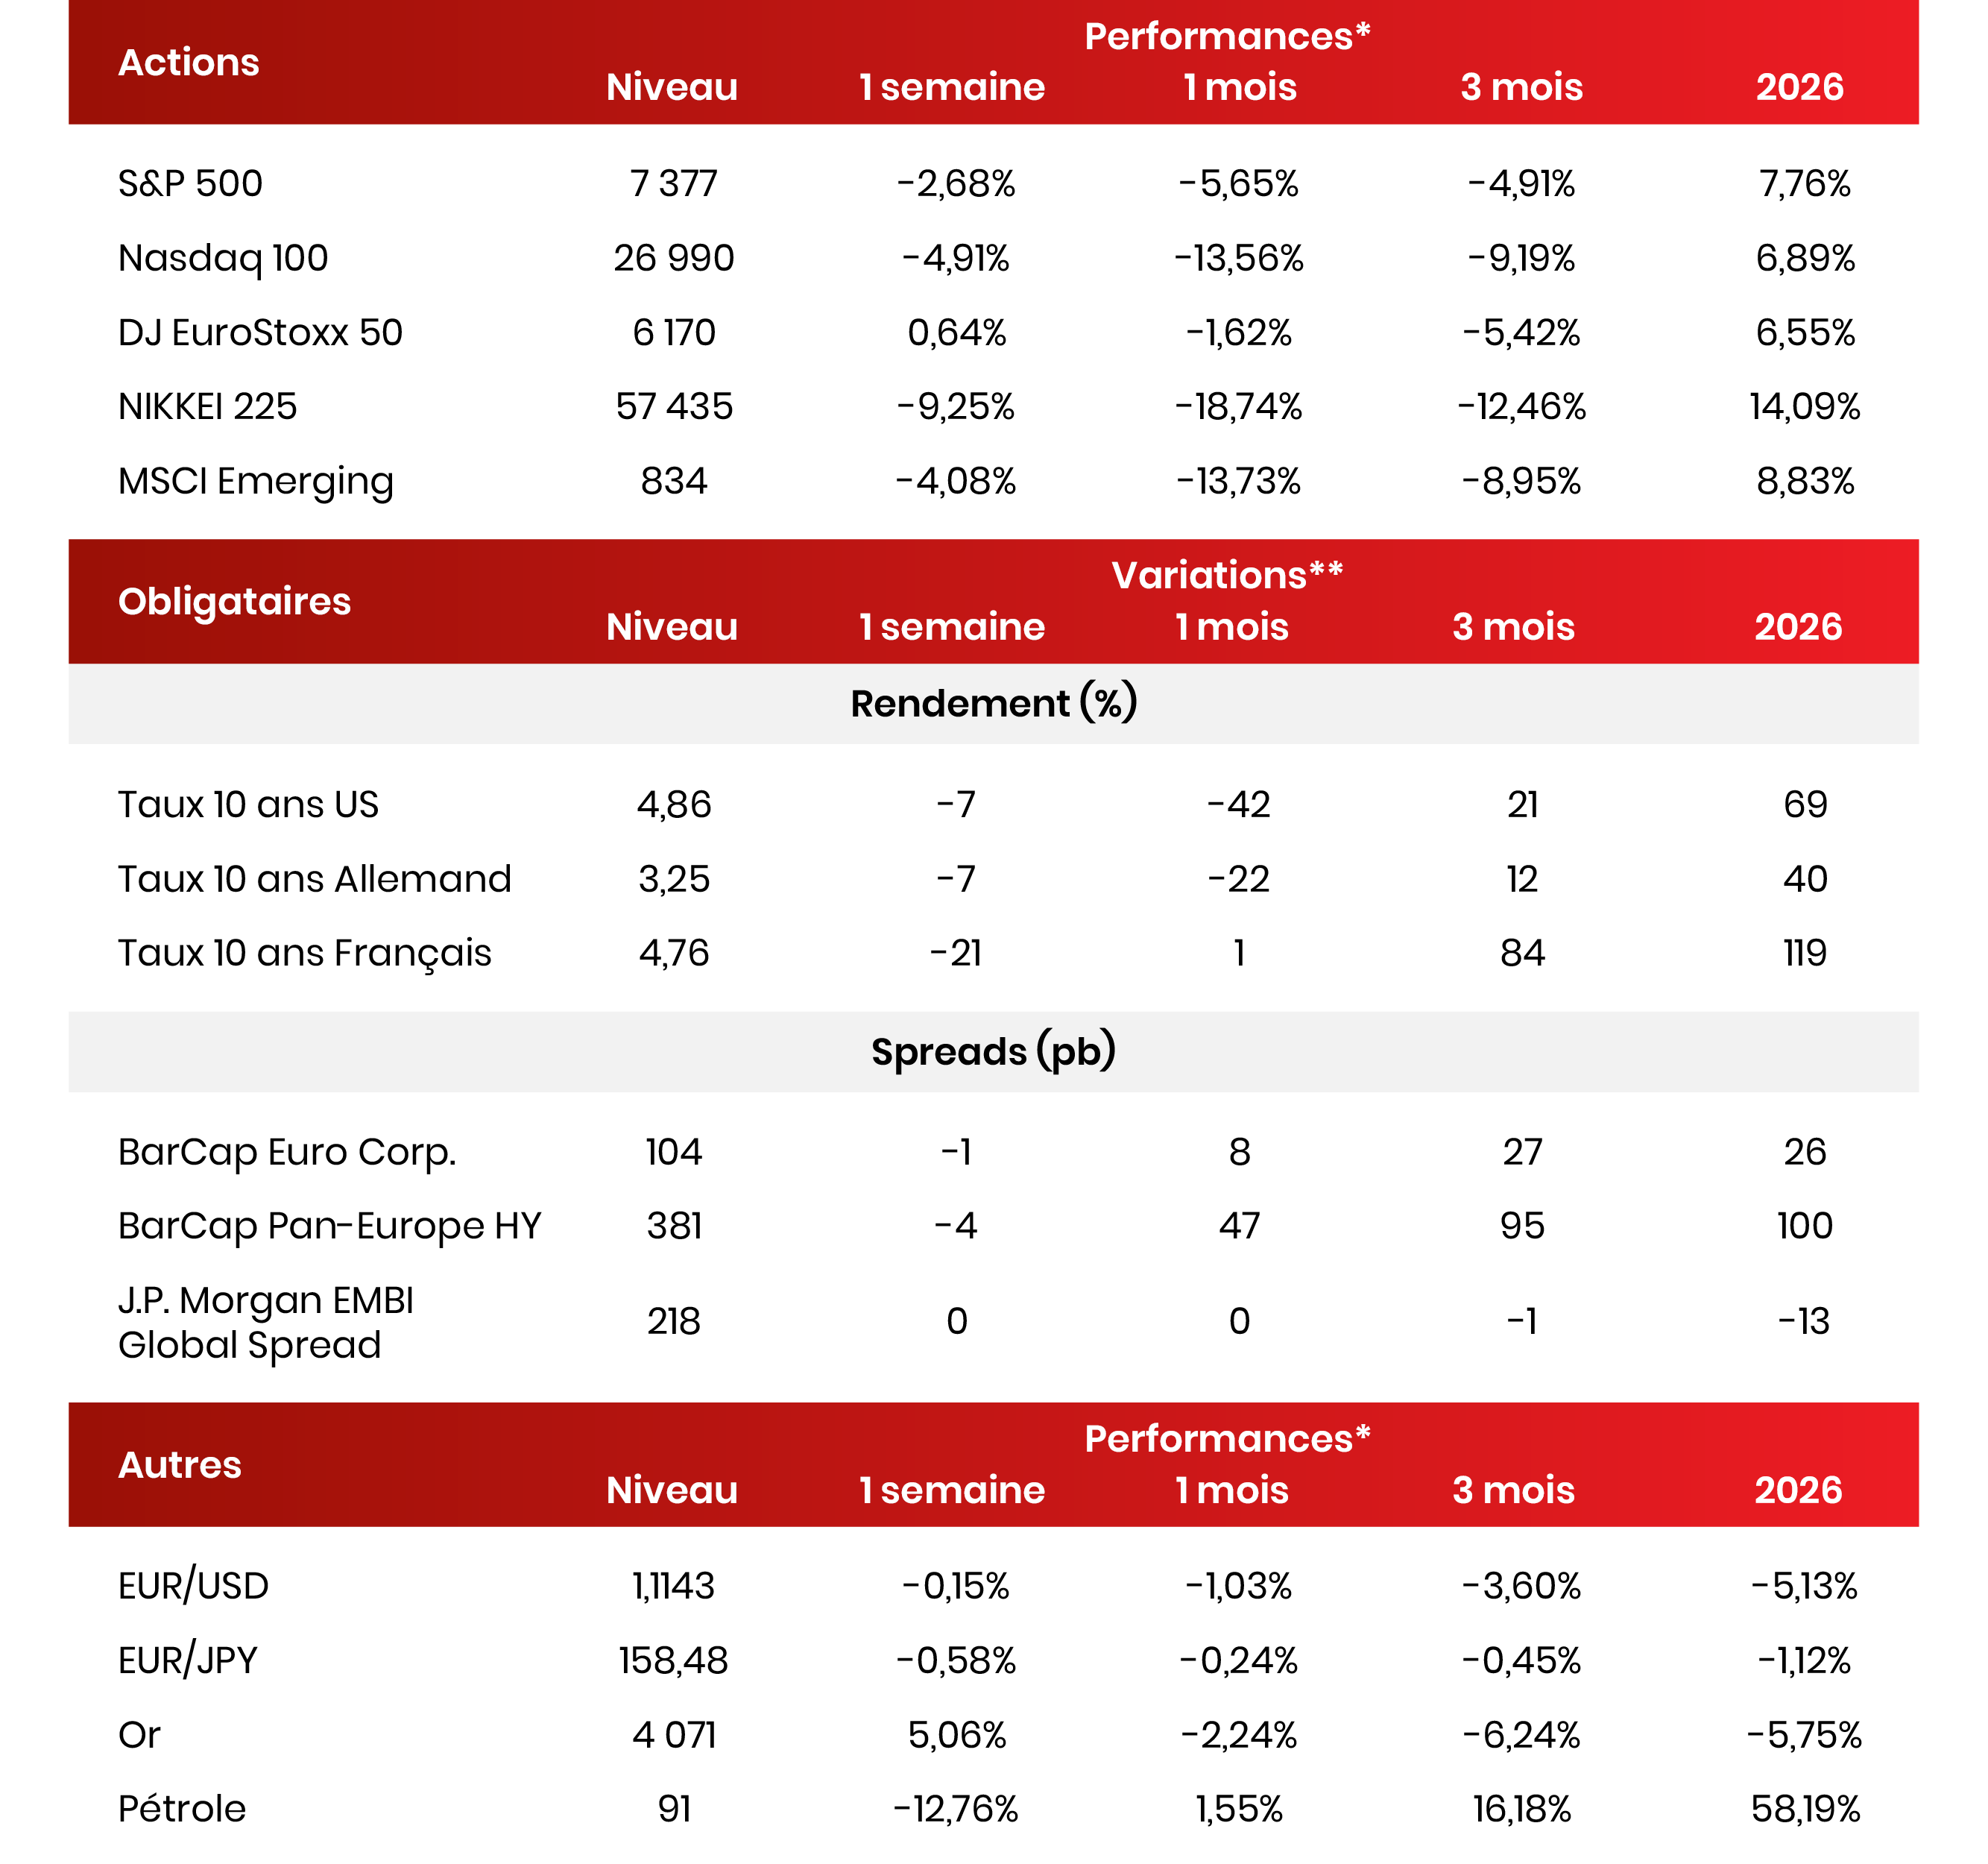
Données au 09/11/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 10/11/2026 sur la base des informations disponibles au 09/11/2026.


