


Géopolitique : Moyen-Orient sous tension, APEC en vue
- Moyen-Orient : les propos de Donald Trump, affirmant que les États-Unis n'ont pas besoin d'un accord avec Téhéran, ont provoqué un rebond du Brent vers 96 $ en cours de semaine. L'Iran a par ailleurs revendiqué une frappe sur une base aérienne à Bahreïn, tout en maintenant la porte ouverte à un accord.
- Diplomatie : l'attention géopolitique se tourne vers le sommet de l'APEC prévu le 19 novembre à Shenzhen, où une rencontre au sommet entre Xi Jinping, Donald Trump et Vladimir Poutine est attendue pour aborder les dossiers commerciaux et énergétiques.

États-Unis : l'inflation surprend à la hausse, l'emploi reste solide
- Inflation : le core CPI progresse de +0,296 % sur un mois (contre +0,20 % attendu), ravivant les craintes inflationnistes. Les prix à la production (PPI) confirment cette rigidité, avec une demande finale à +0,30 % (légèrement sous les attentes de +0,40 %) et un indice core à +0,30 % (en ligne). Face à ces chiffres, les anticipations d'une hausse des taux par la Fed en décembre se renforcent, le gouverneur Waller ayant même évoqué la possibilité d'une hausse de 50 points de base en cas de nouveau dérapage.
- Emploi : le marché du travail ne fléchit pas. Les créations d'emplois privés (ADP) accélèrent à 19 750 par semaine en moyenne (sur 4 semaines fin octobre, contre 16 750 précédemment). Les inscriptions au chômage restent stables (195 250 demandes).
- Endettement : la résilience de la consommation s'accompagne d'une hausse record de la dette des ménages, qui bondit de 334 Mds$ au troisième trimestre pour atteindre le niveau historique de 19 100 Mds$. Parallèlement, la Fed a alerté dans son rapport semestriel sur les vulnérabilités liées aux valorisations élevées, particulièrement dans le secteur de l'intelligence artificielle.
Europe : rebonds industriels inattendus
- Allemagne : l'industrie allemande offre une surprise positive avec une hausse de sa production de +0,70 % en septembre, principalement tirée par un effet saisonnier dans le secteur automobile. Sur le front des prix, l'inflation d'octobre est confirmée en net ralentissement à +2,80 % sur un an (contre +3,30 % en septembre).
- Royaume-Uni : la production industrielle fait également preuve de robustesse, affichant une progression marquée de +3,10 % en septembre comparativement au même mois un an plus tôt.
Asie : grand écart entre l'industrie et la consommation en Chine
- Chine : les échanges extérieurs grimpent en octobre avec des exportations en hausse de +35,20 % sur un an et des importations qui s'envolent de +41,60 % (au-dessus du consensus de +32 %). Toutefois, l'économie domestique reste à deux vitesses : l'inflation industrielle (PPI) accélère fortement à +5,70 % (plus forte hausse depuis juin 2022, tirée par l'énergie), tandis que l'inflation à la consommation (CPI) stagne à 0,70 %, illustrant la faiblesse persistante de la demande interne.
- Japon : l'indice des prix des biens échangés bondit à +7,10 % en octobre (contre +6,50 % attendu), propulsé par les coûts énergétiques et les semi-conducteurs.

Matières premières : gaz en hausse, or sous pression des taux
- Gaz : à l'approche de l'hiver, le gaz naturel américain bondit de 9,90 % face aux anticipations de hausse de la demande
- Or : l'or subit de plein fouet la remontée des taux américains, reculant de 4,58 % (sous les 3 900 $) et touchant un plus bas depuis plus d'un an.
Marchés : tensions autour de la gouvernance de l'IA et remontée des taux
-
Actions : la semaine a été dominée par le séisme de gouvernance chez Nvidia (démission de Jensen Huang, suivie de rumeurs sur son possible retour en coulisses). Si cette affaire a fait vaciller le secteur, elle n'a pas provoqué de mouvement de panique généralisé. Les indices actions (S&P 500 à +2,51 %, EuroStoxx 50 à +3,51 %) affichent même une solide progression hebdomadaire, la rotation vers les valeurs cycliques ayant compensé la volatilité technologique. L'attention se porte désormais sur l'introduction en Bourse imminente d'Anthropic (attendue au-delà des 1 000 Mds$ de valorisation) et sur la publication des résultats de Nvidia, qui feront office de test de crédibilité pour l'ensemble du thème de l'IA.
-
Obligations : après une courte phase d'accalmie, la correction obligataire américaine a donc repris, en particulier sur la partie courte de la courbe des taux. Le rendement du Treasury à 2 ans, en hausse de 28 points de base (pb) sur une semaine, atteint 4,85 %, son plus haut niveau depuis un mois, tandis que celui du 10 ans progresse à 5,14 % (+28 pb). Ces évolutions traduisent un repricing rapide des anticipations de politique monétaire. Du côté de la Zone Euro, la remontée des taux d'intérêt a néanmoins été plus modérée qu'aux États-Unis. Le rendement du Bund allemand à 10 ans s'établit autour de 3,38 %, en progression d'environ 12 pb sur la semaine, tandis que l'OAT française (4,92% en hausse de 16 pb) reste sous pression en raison des inquiétudes persistantes sur les comptes publics et, au-delà, sur la « gouvernabilité » du pays. Les marchés retiennent maintenant un scénario central de resserrement total de 75 pb dont une hausse en décembre de 25 pb minimum, un mouvement de 50 pb n'étant donc plus exclu. Croissance déprimée mais inflation tenace : le marché price déjà très largement une nouvelle hausse des taux directeurs de la BCE de 25 pb en décembre.
-
Crédit : contrairement au compartiment souverain, le crédit d'entreprise absorbe très bien le choc macroéconomique. Les primes de risque (spreads) se resserrent, avec une détente particulièrement marquée sur le haut rendement européen (High Yield à 356 pb, soit -25 pb sur la semaine).
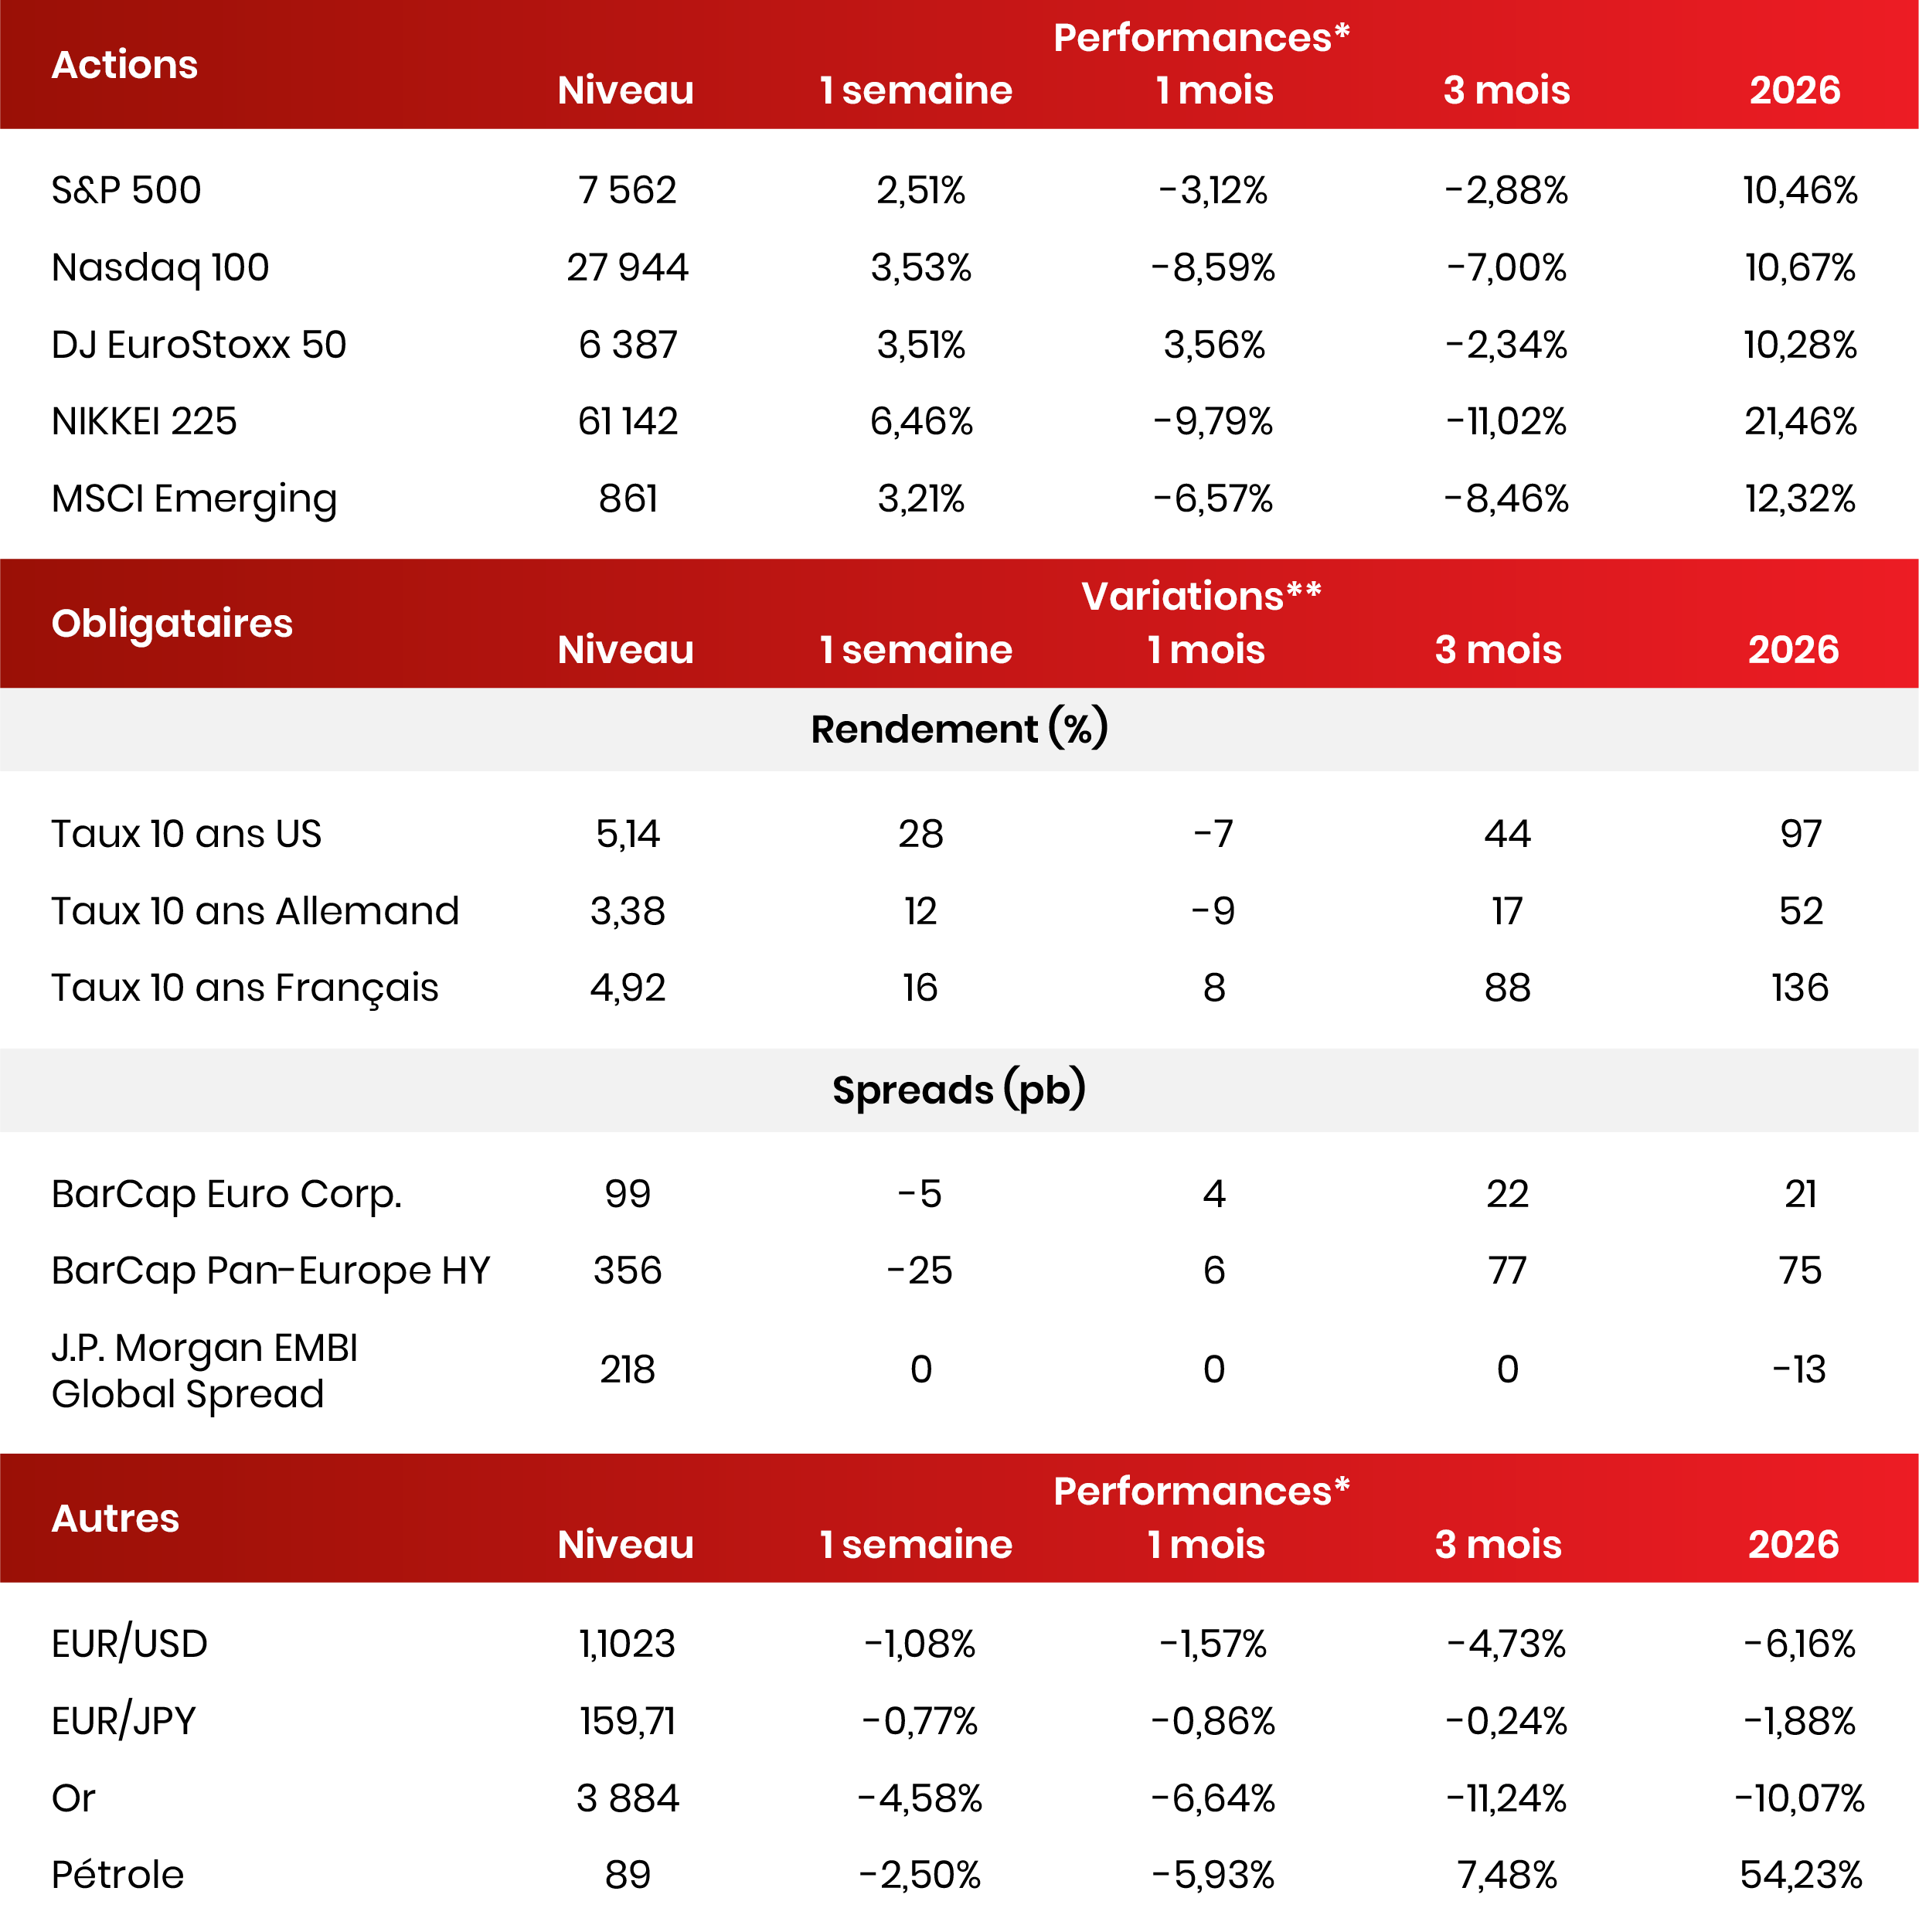
Données au 13/11/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 17/11/2026 sur la base des informations disponibles au 13/11/2026.

