


Géopolitique : l'énergie toujours sous pression
-
Moyen-Orient / pétrole : les pourparlers menés à New York entre Washington et Téhéran esquissent un accord étape par étape prévoyant la réouverture du détroit d'Ormuz en contrepartie d'une levée du blocus économique américain. Si près de 60 navires commerciaux ont pu transiter mercredi (représentant 22 millions de barils), aucun accord politique formel n'a encore été conclu. En parallèle, les menaces des Houthis persistent sur le port de Yanbu en Arabie Saoudite, maintenant la pression sur les capacités d'exportation du royaume en mer Rouge.
-
Russie : le conflit russo-ukrainien continue d'impacter l'appareil de raffinage russe, ciblé par des frappes de drones sur les sites de Novoshakhtinsk (ayant entraîné un arrêt temporaire des opérations) et dans la région de Perm.

États-Unis : l'emploi et l'industrie confirment leur résilience
-
Emploi : selon l'enquête ADP, les créations de postes hebdomadaires dans le secteur privé ont accéléré à 20 000 en moyenne sur quatre semaines (au 5 septembre), contre 16 250 sur la séquence précédente. Du côté des demandes hebdomadaires d'allocations chômage, le recul se poursuit à 197 000 (pour la semaine se terminant le 19 septembre), sous les attentes du consensus (200 000).
- Activité : forte accélération dans l'industrie. Le S&P Global PMI Manufacturier bondit à 57,0 en septembre (contre 53,9 précédemment), attestant d'une nette expansion du secteur productif américain.
Zone Euro : regain d'activité contrasté par la hausse des anticipations d'inflation
-
Activité : l'indice PMI Composite progresse à 53,1 (contre 52,0 en août), soutenu par la stabilité du PMI manufacturier flash à 52,7 (au-dessus des 52,5 attendus).
- Inflation : l'enquête de la BCE révèle une remontée des anticipations d'inflation des ménages, alimentée par la volatilité récente des prix énergétiques. Les perspectives à 12 mois passent à 3 % (contre 2,9 %), celles à 3 ans montent à 2,9 % (contre 2,7 %) et celles à 5 ans s'établissent à 2,5 % (contre 2,4 %).
- Comptes extérieurs : l'excédent courant de la Zone Euro s'est contracté à 27,6 Md€ en juillet (contre 35,1 Md€ en juin), représentant 1,7 % du PIB (contre 1,9 % un an plus tôt). Parallèlement, le moral des ménages reste dégradé, avec une confiance des consommateurs tombée à -16,5 en septembre (contre -15,5 en août).
- Allemagne : le PMI Composite bondit à 53,8 (plus haut depuis octobre dernier, contre 51,8 attendu), tandis que le climat des affaires Ifo s'améliore à 89,9 (contre 88,8 en août et 89,0 anticipé).
- France : le secteur privé renoue avec une croissance inédite en 25 mois (PMI Composite flash à 51,2 contre 48,5), tiré par le PMI des services qui grimpe à 51,4 (plus haut de 10 mois), compensant l'atonie persistante de l'industrie.
- Royaume-Uni : le rythme ralentit dans les services, le PMI reculant à 51,7 (contre 52,5 en août et 52 anticipé).

Asie : la PBoC temporise, l'industrie japonaise marque le pas
- Chine : la Banque populaire de Chine (PBoC) a opté pour la stabilité en maintenant ses taux préférentiels de prêt (LPR) inchangés pour le 16e mois consécutif, à 3 % à un an et 3,50 % à cinq ans.
-
Japon : le PMI manufacturier ralentit à 54,1 en septembre (après 54,9 en août) sous l'effet d'une modération des commandes domestiques et de la production, même si la demande à l'exportation reste bien orientée. Le secteur tertiaire fléchit également (PMI Services à 51,6), amenant le composite à 52,5 (rythme le plus faible depuis mai), malgré le soutien continu des filières semi-conducteurs, IA, défense et automobile.

Matières premières : divergence sur le pétrole, les métaux en ordre dispersé
-
Pétrole : forte divergence sur le pétrole, marquée par un écart record allant jusqu'à 12 $ entre les deux références. Le Brent progresse à 105 $ le baril en raison des aléas sur les flux régionaux, tandis que le WTI chute de 5,9 % à 92,70 $, plombé par la perspective de restrictions américaines sur les exportations de diesel.
-
Métaux : les métaux précieux consolident sous l'effet des taux (l'or cède 2,6 % à 4 265 $ l'once et l'argent recule de 4 % à 63,59 $), tandis que le cuivre gagne 1,1 % à 6,69 $ la livre, porté par les bons chiffres manufacturiers mondiaux.

Marchés : rebond tactique des actions
-
Actions : les indices actions enregistrent un léger rebond, soutenu par l'espoir d'une désescalade diplomatique américano-iranienne et d'une normalisation du transit dans le détroit d'Ormuz. Si les marchés ont bien absorbé le dernier tour de vis monétaire, la résistance des indices pourrait être testée dans les semaines à venir en cas d'intégration d'un resserrement monétaire plus agressif ou d'une reprise de la hausse des rendements réels.
- Obligations : malgré une détente ponctuelle observée sur le court terme, les courbes souveraines restent maintenues à des niveaux élevés par la vigueur des indicateurs d'activité économique et la persistance d'anticipations d'inflation supérieures aux cibles des banques centrales. Si la normalisation des taux n'entame pas fondamentalement le sentiment général, de légers signes de fragilité apparaissent sur le segment du crédit.
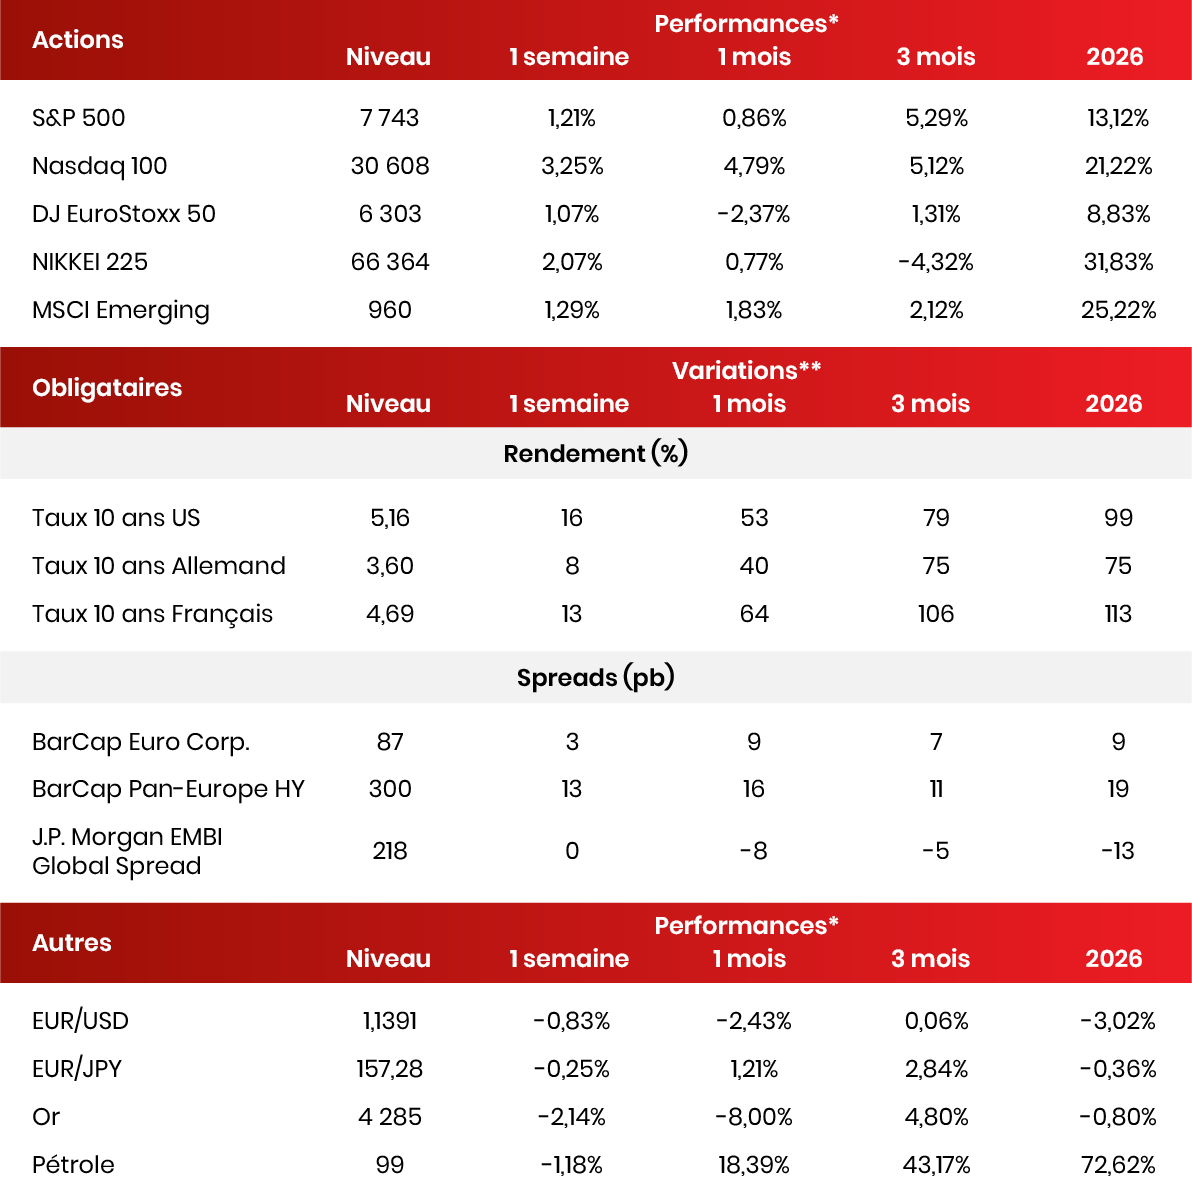
Données au 25/09/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 29/09/2026 sur la base des informations disponibles au 25/09/2026.

