


Géopolitique : tensions persistantes au Moyen-Orient et manœuvres énergétiques
-
Moyen-Orient : la prime de risque géopolitique se maintient avec l'intensification des affrontements entre la coalition saoudienne, les rebelles houthis (frappes sur l'aéroport de Riyad) et l'impasse des négociations sur le détroit d'Ormuz. Le pétrole a connu une semaine volatile, le Brent franchissant brièvement les 104 $/b le baril avant de refluer vers 102 $/b, consécutivement à la décision de D. Trump d'écarter toute frappe américaine contre l'Iran avant les élections de mi-mandat.
-
Stratégie américaine : pour contenir les prix à la pompe, Washington a annoncé de manière inattendue un accord d'importation de diesel russe, s'attirant l'opposition d'élus du Congrès face à ce contournement des sanctions.
États-Unis : contraste marqué entre les services et la déception sur l'emploi
- Emploi : forte déception sur le marché du travail, l'économie n'ayant créé que 29 000 postes salariés le mois dernier, un chiffre très nettement inférieur aux attentes du consensus.
- Activité : le secteur tertiaire affiche une belle dynamique, le PMI des services progressant à 58,8 en septembre (contre 56,5 en août). En revanche, la confiance des consommateurs (Université du Michigan) chute à 46,3 début octobre, son plus bas niveau depuis le creux historique de mai.
- Commerce : le déficit commercial s'est fortement élargi pour atteindre 105,6 Mds$ en août (contre 92,8 Mds$ en juillet), marquant son écart le plus important depuis mars 2025.
Zone Euro : rebond de l'activité, impasse sur le budget communautaire
- Zone Euro : le PMI Composite grimpe à 53,1 en septembre (contre 52 en août), signant son rythme de croissance le plus rapide depuis avril 2023 et clôturant le meilleur trimestre du bloc depuis la mi-2022.
- France : le secteur privé retrouve le chemin de la croissance (PMI Composite à 51,1), porté par un rebond des services (PMI à 51,2) après le trou d'air estival lié à la canicule. La demande sous-jacente demeure toutefois fragile face au risque de contagion de l'inflation énergétique.
- Allemagne : le PMI Composite atteint son plus haut niveau depuis près d'un an (53,8), soutenu par les services (52,9). L'industrie marque toutefois le pas : les commandes industrielles chutent de 10,6 % en août sur un mois, entraînées par la chute d'une composante volatile (les équipements de transport à -61,5 %, après avoir doublé en juillet).
- Royaume-Uni : le PMI Composite recule à 52, freiné par les services (52,1) où la flambée des coûts énergétiques pèse sur l'activité. En parallèle, la croissance des salaires pour les postes permanents décélère (indice à 53,4).
- Politique budgétaire : les négociations sur le budget européen 2028-2034 patinent. La proposition irlandaise de réduire l'enveloppe à 1 800 Mds€ (vs 2 000 Mds€) ne satisfait pas les pays économes comme l'Allemagne, qui réclament davantage de coupes. La tenue d'élections anticipées en Espagne (fin novembre) vient par ailleurs compliquer la recherche d'un compromis à court terme.

Japon : poursuite de la dynamique salariale
- Activité : le PMI Composite recule à 52,3 (plus bas depuis mai), sous l'effet d'un ralentissement de l'activité et des nouvelles commandes dans les services (PMI à 51,3). Les dépenses des ménages reculent de 3,1 % sur un an en août (neuvième baisse consécutive).
- Salaires : les salaires réels progressent de +1,5 % sur un an en août (huitième mois consécutif de hausse). Les salaires nominaux et les salaires de base augmentent tous deux de +3,8 %, confortant le scénario de nouvelles hausses de taux par la BoJ.
Matières premières : le cuivre surprend à la hausse, les métaux précieux consolident
- Métaux : le cuivre surprend à la hausse, porté par les perspectives de demande liée aux infrastructures énergétiques en Asie. Les métaux précieux consolident (or à 4 194 $ l'once), la prime de risque géopolitique étant déjà largement valorisée par les marchés.
Marchés : les indices actions résistent, l'obligataire reste sous pression
- Actions : contraste saisissant entre Wall Street, qui s'offre de nouveaux records (S&P 500, Nasdaq) à la faveur d'une accalmie sur le pétrole, et l'Europe qui peine à rebondir. Le CAC 40 sous-performe nettement (-4,3 % depuis janvier), lesté par les incertitudes politico-budgétaires françaises et la méforme du luxe. Les marchés basculent désormais sur la saison des résultats du T3, avec l'entrée en lice des grandes banques américaines et de poids lourds européens comme LVMH.
- Obligations : face aux craintes de pressions inflationnistes supplémentaires (avant la publication du CPI américain), les rendements obligataires peinent à se détendre (OAT française à 4,85 %, 10 ans US à 5,24 %).
- Devises : le dollar entame de son côté sa plus longue progression hebdomadaire depuis début 2025.
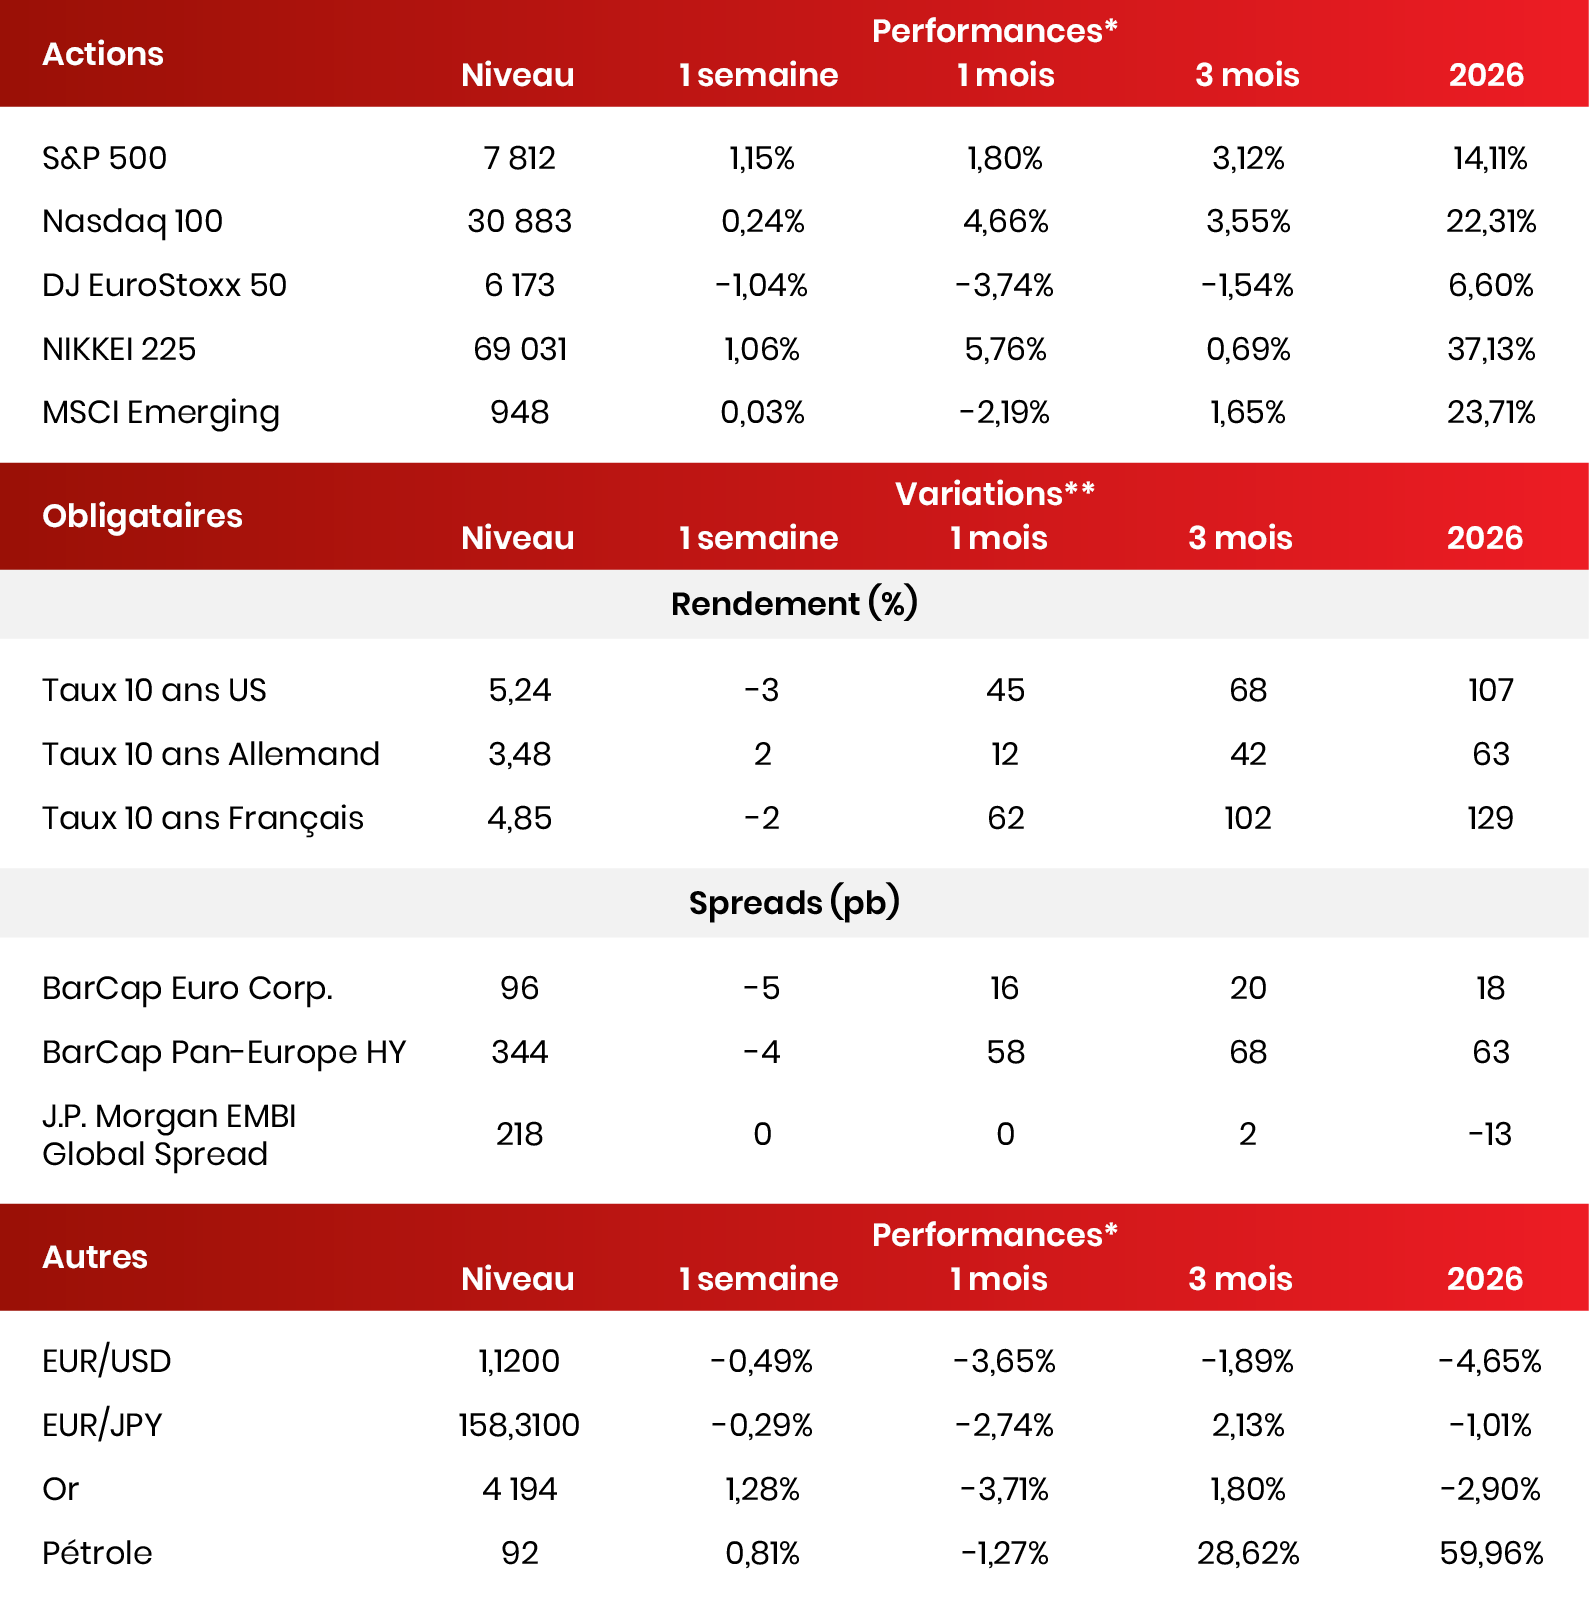
Données au 09/10/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 13/10/2026 sur la base des informations disponibles au 09/10/2026.

