


Géopolitique : tensions persistantes sur le brut et virage politique au Brésil
- Energie : le risque géopolitique maintient les cours de l'énergie sous haute tension. Alimenté par les incertitudes au Moyen-Orient à l'approche des élections américaines et israéliennes, le Brent a franchi les 114 $/baril.
- Amérique latine : au Brésil, L. Lula da Silva remporte l'élection présidentielle face à F. Bolsonaro, déjouant les attentes récentes des marchés. Le nouveau président devra toutefois composer avec un Parlement dominé par la droite, limitant ses marges de manœuvre budgétaires et ouvrant une période d'incertitude pour les actifs locaux.
États-Unis : l'activité résiste, les anticipations d'inflation pèsent sur le moral
- Activité/emploi : l'économie américaine maintient une trajectoire solide. Le PMI Composite reste fermement ancré en zone d'expansion (57,6) bien qu'en baisse par rapport à septembre (58,4), porté notamment par un PMI manufacturier en légère hausse (56 contre des prévisions de 55,5). Le marché de l'emploi confirme cette résilience avec des demandes hebdomadaires d'allocations chômage en baisse à 194 000 (contre des attentes de marché à 200 000).
- Consommation : si l'activité tient, le moral des ménages reste très dégradé. L'enquête de l'Université du Michigan pointe une perception assombrie de la situation actuelle, couplée à des anticipations d'inflation qui renouent avec leurs sommets du début des années 1990.
Zone Euro : la crise de la dette française s'intensifie, l'inflation rebondit au Royaume-Uni
- Zone Euro : freiné par la France, le PMI Composite européen fléchit à 51,9 (contre 53,1 précédemment) mais reste en expansion. Le manufacturier ressort en légère baisse à 52,4 (contre 52,9 le mois dernier), tiré par l'industrie allemande faisant preuve d'une bonne résilience, dans un contexte de hausse prolongée des prix de l'énergie. Les services marquent le pas, le PMI sortant à 51,7 pour 52,5 attendu. L'emploi reste stable sur la période. En revanche, la pression sur le prix des intrants, particulièrement dans le manufacturier, accuse une nette progression.
- France : le rendement de l'OAT à 10 ans a franchi la barre des 5 % (inédit depuis 2002), propulsant la prime de risque face au Bund allemand à 174 points de base (sommet depuis la crise souveraine de 2011). Moody's a maintenu la note du pays à Aa3 (perspective négative), pariant sur l'adoption du budget 2027, mais les incertitudes pèsent lourdement sur l'économie réelle : les PMI français replongent en zone de contraction (48,4 pour les services, 49,3 pour l'industrie).
- Allemagne : avec le PMI manufacturier à 54,2, l'Allemagne fait preuve de résistance, bien que ses prix à la production bondissent de 6,7 % sur un an (plus forte hausse depuis mars 2023).
- Royaume-Uni : forte réaccélération de l'activité (PMI Composite à 53,1 et manufacturier à 52,8), portée par un rebond des nouvelles commandes et de l'emploi, confirmant la baisse du chômage (4,7 %). En revanche, la dynamique de consommation vacille : les ventes au détail déçoivent fortement en septembre (-0,4 % sur un mois) et la confiance des ménages rechute au plus bas depuis deux ans pour les achats importants. Ce coup de frein s'explique par le rebond de l'inflation (+3,5 % sur un an) qui continue de peser sur les coûts des entreprises et maintient la pression sur les salaires (+3,1 %).
Asie : l'inflation japonaise dépasse sa cible
- Chine : le PIB du 3e trimestre surprend positivement (+4,5 % sur un an contre 4,4 % attendu). En parallèle, Pékin réaffirme son soutien au marché actions local via des achats significatifs de sa « national team » pour endiguer la contre-performance des indices.
- Japon : l'inflation sous-jacente (core CPI) accélère à +2,1 % en septembre, dépassant officiellement la cible de la Banque du Japon, soutenue par un indice hors alimentation et énergie à +2,2 %. Malgré cette dynamique, le gouvernement appelle à la prudence quant à l'annonce d'une sortie définitive de la déflation. L'activité reste en expansion (PMI Composite stable à 52,3), portée par les services à 52 venant compenser le ralentissement du manufacturier (tombé à 53,3, un plus bas de 7 mois). Enfin, côté commerce, si les exportations liées aux semi-conducteurs et à l'IA soutiennent la tendance avec un 13e mois consécutif de hausse (+16,7 %), elles déçoivent les attentes et ne parviennent pas à compenser le bond des importations (+18,9 %), ce qui creuse lourdement le déficit commercial à 536,6 Mds JPY (contre 181 Mds JPY anticipés).
- Corée du Sud : la banque centrale maintient son taux directeur à 3 %, tout en conservant un biais restrictif.

Matières premières : le pétrole poursuit sa hausse, l'or chute
- Pétrole : le pétrole poursuit sa hausse (+6,8 % à 108 $ en fin de semaine) sous l'effet de la prime géopolitique.
- Gaz : le gaz naturel américain chute de 16 % grâce à des prévisions météorologiques clémentes.
- Or : à l'inverse, l'or, pénalisé par la résilience de l'inflation pesant sur les actifs sans rendement, signe sa plus forte baisse depuis juin (-4,1 %, repassant sous les 4 000 $ l'once).
Marchés : rotation défensive et quête de valeurs refuge
- Actions : les investisseurs opèrent une rotation sectorielle, fuyant les thématiques gagnantes de 2026 (valeurs liées à l'IA, financières européennes) au profit des secteurs défensifs (santé, consommation de base, communication). Ce mouvement traduit une inquiétude croissante quant à la capacité des géants de la Tech à rentabiliser leurs investissements massifs, plaçant les publications imminentes de Microsoft, Alphabet et Amazon au centre de toutes les attentions.
-
Obligations : le compartiment souverain est scindé en deux, illustrant un retour en force de la quête de valeurs refuge face aux doutes sur l'IA. Aux États-Unis, les Treasuries retrouvent enfin ce statut : après un pic à plus de 5,3 % début octobre, le rendement du 10 ans américain se stabilise sous les 5 % (4,99 %), sa détente hebdomadaire s'expliquant principalement par le fort flux acheteur de la séance de jeudi. En Europe, la dette allemande profite du même attrait protecteur, ce qui amplifie mécaniquement la crise de confiance sur la dette française. Sous pression, l'OAT à 10 ans a franchi mercredi la barre des 5 % pour la première fois depuis 2002 (cumulant +25 pb sur la semaine) et emprunte désormais plus cher que les États-Unis, une première depuis 2013. Par conséquent, la prime de risque (spread) face au Bund s'envole jusqu'à 174 pb, un plus haut depuis la crise des dettes souveraines de 2011 (+34 pb depuis le 16 octobre et +80 pb depuis le début des tensions début septembre).
- Crédit : l'aversion au risque gagne logiquement les dettes d'entreprises. Les primes de risque s'écartent nettement sur la semaine, avec une tension de +15 pb sur l'Investment Grade européen (109 pb) et de +39 pb sur le haut rendement (396 pb).
- Devises : l'euro s'effrite légèrement face au billet vert (-0,33 % sur la semaine à 1,1202 $), tandis que le yen poursuit sa lente dépréciation (USD/JPY en hausse à 156,87).
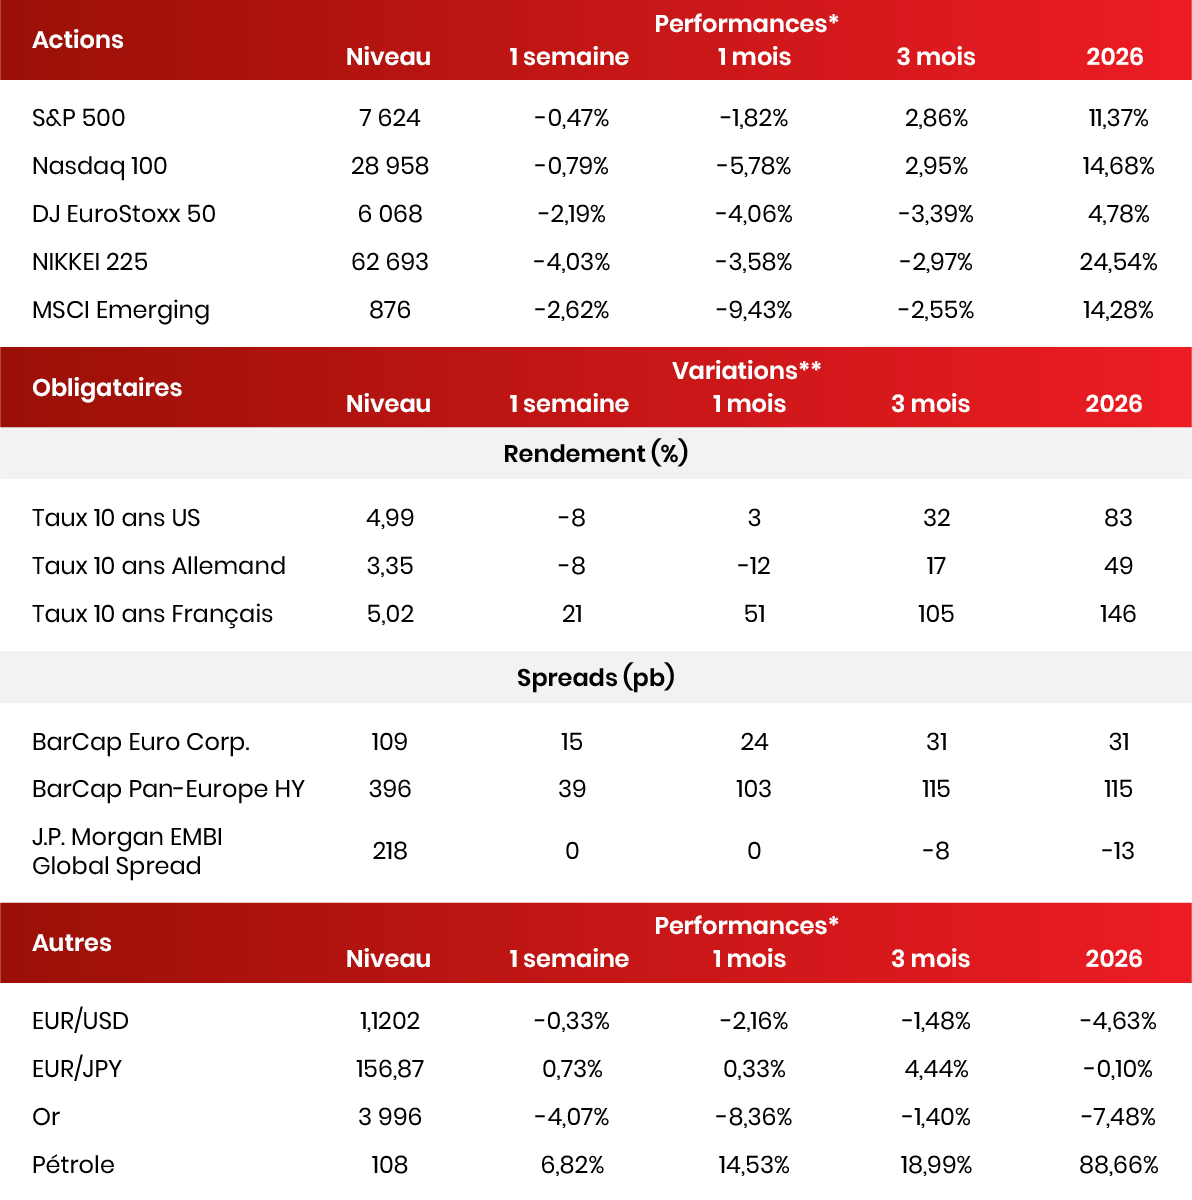
Données au 23/10/2026.
* Performances exprimées en devises locales. ** Variations exprimées en points de base (0,01%).
Analyses rédigées le 27/10/2026 sur la base des informations disponibles au 23/10/2026.

